Как откладывать 10% в реальной жизни?
Отдельный счёт, автоматическое отчисление и старт с 5%.
3 главные мысли
- «Сэкономлю, если что-то останется в конце» — не работает: сначала вы сберегаете, потом тратите.
- Сразу переводите 10% на отдельный счёт: при доходе 10 000 000 сум ваш реальный бюджет — 9 000 000 сум.
- Сэкономленные деньги — только на резерв или инвестиции; если 10% трудно, начните с 5%, но без перерывов.
Мы знаем, что нужно откладывать 10% дохода. Но главный вопрос — как это сделать в реальной жизни? В этом уроке дадим чёткий и практичный ответ.
Ошибка, которую делают многие
Многие строят такой план: «Если в конце останутся деньги, отложу».
А результат всегда один — ничего не остаётся. Пока деньги есть, на них обязательно найдётся расход.
Правильный подход — наоборот:
Сначала откладываете — потом тратите.
Это кажется простым, но финансовая дисциплина начинается именно отсюда.
Практические шаги
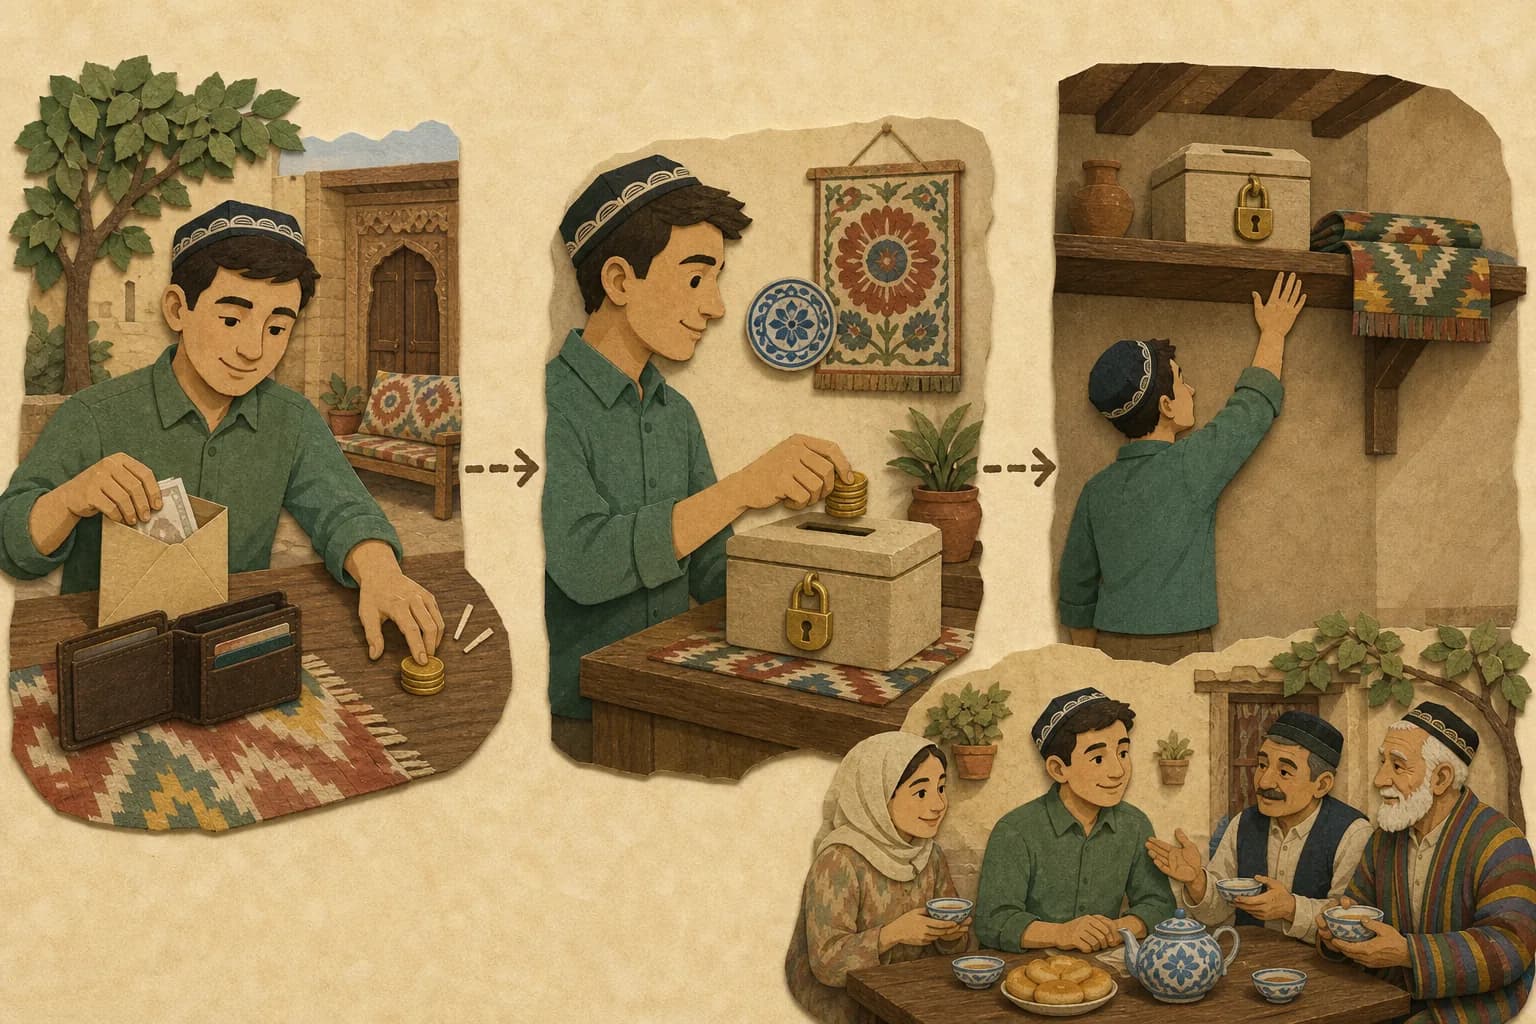
3 шага, чтобы откладывать 10%
- 1Как только пришёл доход, сразу отделите 10%
- 2Переведите их на отдельный счёт — не на основную карту
- 3«Вычеркните» эти деньги из повседневной жизни — считайте, что их нет
Третий шаг — самый важный. Если сбережения лежат на вашей повседневной карте, их очень легко потратить «всего один раз». А на отдельном счёте они будут подальше и от глаз, и от мыслей.
Каков ваш реальный бюджет?
Например:
Доход 10 000 000 сум → отложено 1 000 000 сум → ваш реальный бюджет 9 000 000 сум.
То есть теперь вы считаете себя не человеком, «который получает 10 млн», а тем, «кто живёт на 9 млн». И все свои планы строите исходя из этих 9 млн.
- 10%Сбережения
- 90%Реальный бюджет
Пример из жизни
Карим-ака — владелец магазина. Доход у него каждый месяц разный — то больше, то меньше. Раньше он говорил: «Будет хороший месяц — тогда и отложу», но даже в хороший месяц деньги уходили на магазин, на дом, на гостей.
Теперь Карим-ака поступает иначе: пересчитав дневную выручку, он в тот же день переводит 10% на отдельный счёт. Расходы магазина и дома покрываются из оставшихся 90%. За несколько месяцев у него впервые появился настоящий запас.
Важный принцип
Отложенные деньги — для «запаса» или «инвестиций».
Тратить их на обычные расходы — значит ломать систему.
Если 10% пока тяжело
Не все могут сразу откладывать 10% — это нормально.
- Начните с 5%.
- Но регулярность нарушать нельзя.
Главное здесь — не сумма, а привычка. Откладывать 5% каждый месяц без перерывов намного полезнее, чем отложить 10% один раз и потом бросить.
Совет: «Фактор латте»
В книге «Фактор латте» эта идея раскрыта подробно. В ней отлично объяснено, чего можно добиться, если откладывать деньги, которые каждый день уходят на латте. То есть дело не в больших деньгах, а в правильной системе.
Итоги
- «Отложу, если останется» не работает — сначала откладывайте, потом тратьте.
- Сразу переводите 10% на отдельный счёт и считайте, что этих денег нет.
- Отложенные деньги — только для запаса или инвестиций, не для обычных расходов.
- Если 10% тяжело, начните с 5%, но не нарушайте регулярность.
Финансовая свобода строится не большим рывком, а маленькими, но последовательными шагами.
Проверьте себя
3 вопроса. После ответа сразу появится пояснение, результат никуда не записывается.
1.Доход Карим-аки от магазина каждый месяц разный. Когда, по примеру из урока, он откладывает 10%?
2.Вы каждый месяц откладываете 10%, но они лежат на карте, которой вы пользуетесь каждый день. Какая в этом опасность, согласно уроку?
3.В этом месяце вам было трудновато, и вы хотите взять немного из сбережений. Что об этом говорит урок?
Сделайте сегодня
Выберите отдельный счёт для сбережений
Знания закрепляются на практике: на это хватит 15 минут.