Продажа в рассрочку (насия) и кредит: в чём разница
Взять деньги в долг или купить товар с оплатой в рассрочку.
3 главные мысли
- По кредиту в долг берутся деньги и начисляется процент; при насии товар покупается с оплатой в рассрочку.
- Считайте не «сколько в месяц?», а «сколько всего?»: для Азиза машина стоит не 200 млн, а 240 млн сум.
- Долг занимает ваш будущий доход: сначала попробуйте накопить — по 8 млн в месяц за 12 месяцев получится 96 млн.
«Рассрочка — это ведь тоже кредит, какая разница?» — очень частый вопрос в Узбекистане. На самом деле это не одно и то же. В этом уроке разберём разницу, научимся считать настоящую цену и поймём, почему осторожность нужна в обоих случаях.
Что такое кредит?
В кредит вам дают в долг деньги.
Например, вы взяли кредит на 100 000 000 сум и по договору возвращаете 130 000 000 сум:
100 млн в долг → 130 млн к возврату
Лишние 30 млн сум здесь — это процент.
Что такое продажа в рассрочку (насия)?
При продаже в рассрочку (насия) деньги вам в долг не дают. Вам продают товар, а оплата вносится позже.
- Цена за наличные — 200 000 000 сум
- Цена в рассрочку — 240 000 000 сум
Если при покупке окончательная цена и срок чётко согласованы — «Автомобиль продан за 240 млн сум на 24 месяца», — это считается продажей в рассрочку (насия).
| Кредит | Продажа в рассрочку (насия) | |
|---|---|---|
| Что вы получаете | Деньги в долг | Товар с оплатой в рассрочку |
| Дополнительная сумма | Процент | Согласованная цена продажи |
| Цена | Зависит от процента в договоре | Чётко устанавливается один раз при покупке |
Посчитайте настоящую цену
В Узбекистане очень популярно покупать автомобиль в рассрочку. Азиз тоже хочет купить машину для семьи:
| Сумма | |
|---|---|
| Цена за наличные | 200 000 000 сум |
| Цена в рассрочку | 240 000 000 сум |
| Первоначальный взнос | 50 000 000 сум |
| Остаток | На 24 месяца, примерно 7 920 000 сум в месяц |
Не смотрите только на то, «Сколько я буду платить в месяц?». Самый важный вопрос: «Сколько всего денег я заплачу в итоге?»
50 млн + 24 × 7,92 млн ≈ 240 млн сум
Значит, настоящая цена машины для Азиза — 240 млн сум, а не 200 млн.
Рассрочка тоже не всегда безопасна
Продажа в рассрочку может соответствовать шариату. Но договор всё равно нужно внимательно проверять. Например, если за просрочку платежа предусмотрены такие условия, как:
- начисление процентов;
- добавление процентов к долгу;
- дополнительный процент за продление срока,
то ситуация меняется.
Значит, не брать ни рассрочку, ни кредит?
Главная цель финансово грамотного человека — не использовать возможность брать в долг по максимуму, а уменьшить потребность в долгах. Ведь долг позволяет купить что-то сегодня, но занимает ваш будущий доход.
Например, если 2 года каждый месяц 8 млн сум уходят на платёж за машину:
- сбережения уменьшаются;
- создать резервный фонд становится труднее;
- другие цели откладываются;
- если доход уменьшится, давление растёт.
А самое опасное — долговой круг:
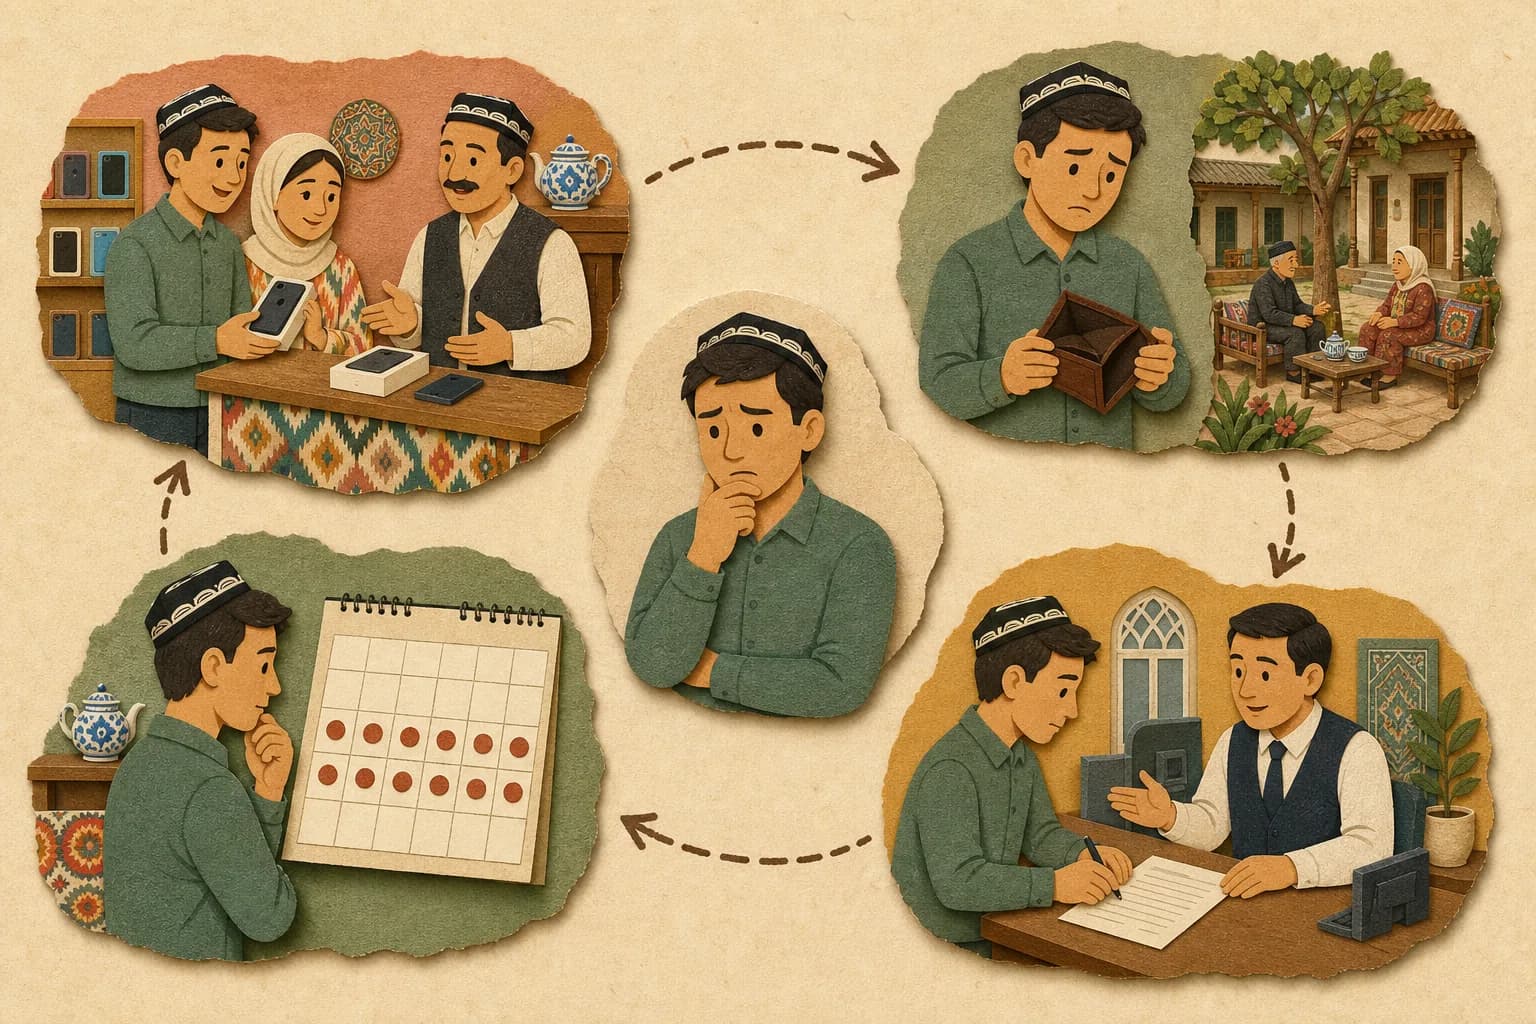
Долговой круг
- 1Рассрочка
- 2Не хватает денег
- 3Снова кредит
- 4Снова ежемесячный платёж
Попробуйте сначала накопить
Спросите себя не «Могу ли я взять это в рассрочку?», а «Действительно ли мне это нужно сейчас?».
Если вы можете платить 8 млн сум в месяц за рассрочку, попробуйте откладывать эти 8 млн для себя:
| Срок | Сбережения |
|---|---|
| 6 месяцев | 48 000 000 сум |
| 12 месяцев | 96 000 000 сум |
Так вы не только накопите деньги, но и выработаете привычку покупать без долгов.
Что делает финансово грамотный человек?
- Сначала оценивает, насколько ему это нужно.
- Смотрит, можно ли накопить.
- Если долг всё же нужен, считает общие расходы и риски.
- Проверяет, соответствует ли договор шариату.
- Не живёт не по средствам.
Итоги
- Кредит — вы берёте в долг деньги; рассрочка (насия) — вы покупаете товар с оплатой в рассрочку.
- Всегда считайте, «сколько всего я заплачу?».
- Если и в рассрочке есть проценты за просрочку, ситуация меняется.
- То, что долг можно взять, не значит, что его нужно брать; сначала попробуйте накопить.
Настоящая финансовая свобода — не в том, сколько вы можете взять в долг, а в том, насколько вы можете жить без обязательств.
Проверьте себя
3 вопроса. После ответа сразу появится пояснение, результат никуда не записывается.
1.Цена телефона за наличные — 6 000 000 сум. В рассрочку вы платите первоначальный взнос 1 000 000 сум и по 600 000 сум в месяц в течение 10 месяцев. Во сколько всего вам обойдётся телефон?
2.Магазин продаёт товар в рассрочку (насия), но в договоре написано: «при просрочке платежа на долг начисляется процент». Как, согласно уроку, это оценивать?
3.Вы можете платить по рассрочке 8 000 000 сум в месяц. Если вместо рассрочки 9 месяцев откладывать эти деньги для себя, сколько вы накопите?
Сделайте сегодня
Посчитайте реальную цену покупки
Знания закрепляются на практике: на это хватит 15 минут.