Процентная ловушка
Как растёт долг при минимальном платеже.
3 главные мысли
- Большая часть минимального платежа уходит на проценты, поэтому основной долг уменьшается очень медленно.
- Спрашивайте не «Сколько в месяц?», а «Сколько всего я верну?»: кредит в 100 млн может обернуться возвратом 130 млн.
- Если можете, платите больше минимума, первым закрывайте самый дорогой долг или сначала накопите.
Самая большая опасность, связанная с долгами, — процентная ловушка. Она начинается незаметно: ежемесячный платёж кажется небольшим, всё вроде бы под контролем. Но в конце вы обнаруживаете, что возвращаете гораздо больше, чем взяли.
Как работает процентная ловушка?
Представьте, что вы взяли кредит на 5 000 000 сум.
Если процент высокий, а вы вносите только минимальные платежи, в итоге можете заплатить не 5 млн, а намного больше.
Почему так происходит?
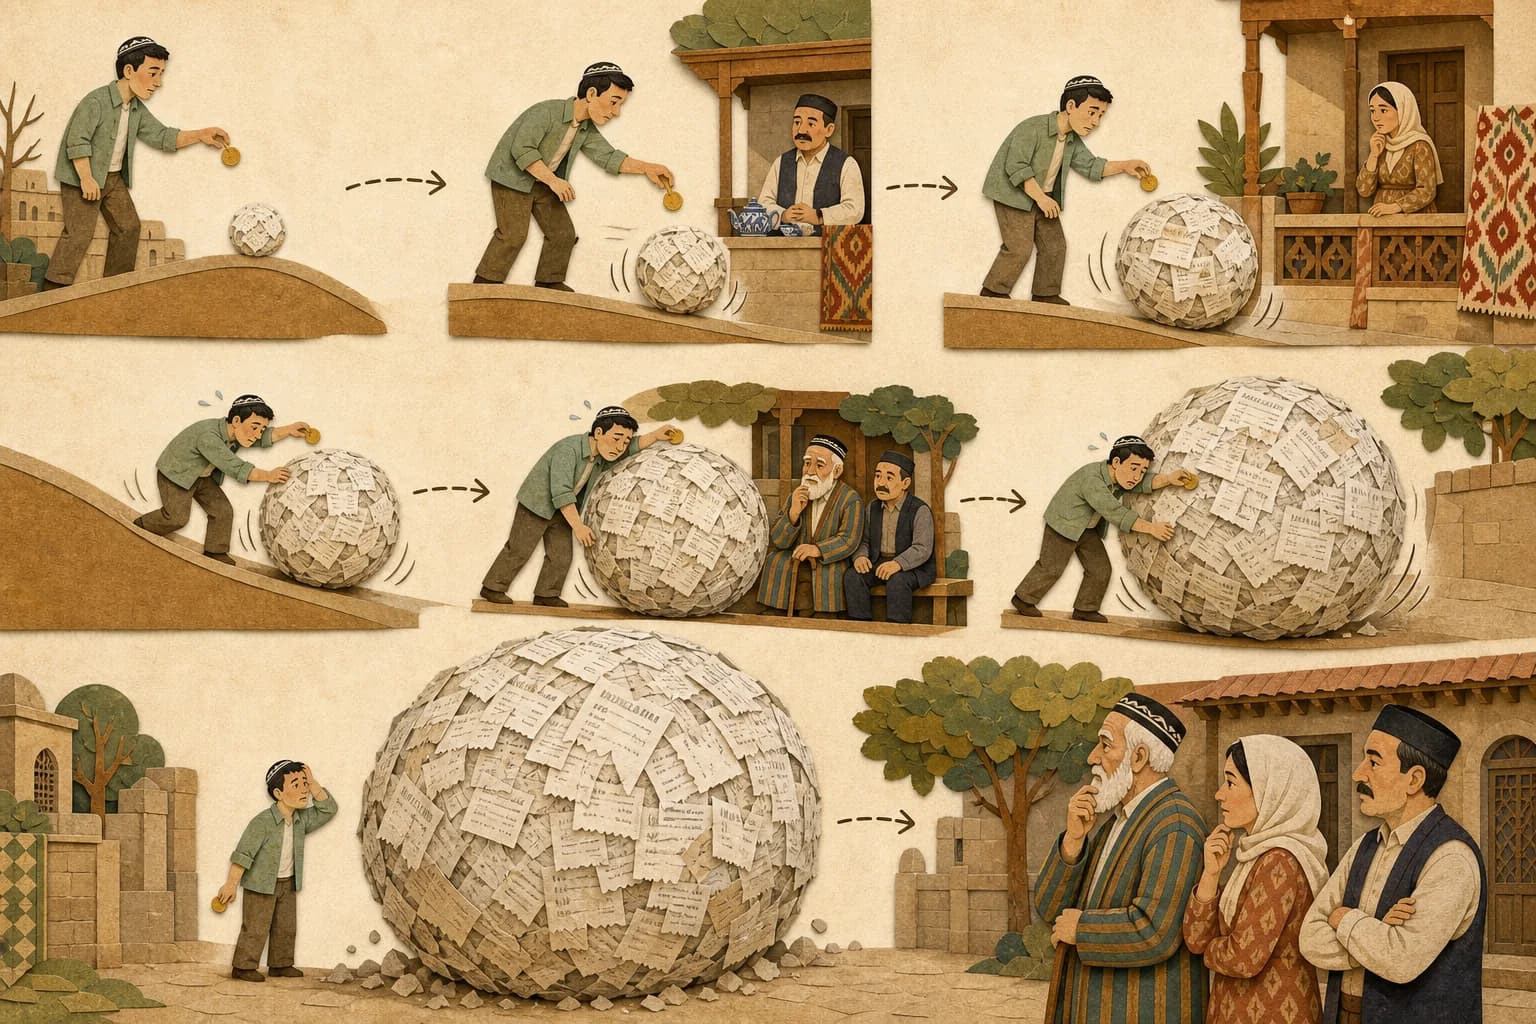
Как растёт долг
- 1Каждый месяц к долгу добавляется процент
- 2Большая часть минимального платежа уходит на погашение этого процента
- 3Основной долг уменьшается очень медленно
- 4Чем дольше висит долг, тем больше на него начисляется процентов
- 5В итоге общая сумма к возврату намного превышает взятые деньги
То есть минимальный платёж успокаивает вас мыслью «я же плачу», а сам долг почти не сдвигается с места.
Неправильный и правильный вопрос
Беря кредит, многие задают только один вопрос:
«Сколько я буду платить в месяц?»
Но есть вопрос важнее:
«Сколько всего денег я верну?»
Именно здесь многие и ошибаются. Ежемесячный платёж может быть небольшим, но если срок длинный, общая сумма получается очень большой.
Посмотрим на цифры
Пример из другого поста автора: вы взяли кредит на 100 000 000 сум и по договору возвращаете 130 000 000 сум.
| Сумма | |
|---|---|
| Вы получили | 100 000 000 сум |
| Вы вернёте | 130 000 000 сум |
| Переплата (процент) | 30 000 000 сум |
Эти 30 млн сум — деньги, за которые вы ничего не получаете: вы платите их только за долг. Если платежи задерживаются или вы вносите только минимальный платёж, эта разница может вырасти ещё больше.
Пример из жизни
Мадина, получив свою первую банковскую карту, купила новый телефон в рассрочку. Ежемесячный платёж был «всего» несколько сотен тысяч сум — она смотрела только на эту цифру. Через несколько месяцев она проверила остаток долга и удивилась: хотя она заплатила немало, долг почти не уменьшился. Перечитав договор, она увидела, что общая сумма к возврату заметно больше цены телефона.
Если бы Мадина с самого начала спросила «сколько всего?», возможно, она накопила бы несколько месяцев и купила телефон за наличные.
Как не попасть в ловушку
- Перед тем как брать кредит, узнайте общую сумму к возврату и запишите её.
- Смотрите не только на ежемесячный платёж, но и на срок и процент.
- Не ограничивайтесь минимальным платежом.
- Если можно, отложите покупку и сначала накопите.
Итоги
- Высокий процент и минимальные платежи делают долг медленным, но дорогим.
- Спрашивайте не «сколько в месяц?», а «сколько всего?».
- Минимальный платёж не закрывает долг — если можете, платите больше.
- Самый безопасный путь — сначала накопить, потом купить.
Проверьте себя
3 вопроса. После ответа сразу появится пояснение, результат никуда не записывается.
1.Цена телефона за наличные — 5 000 000 сум. А при оплате частями вы платите по 500 000 сум в месяц в течение 12 месяцев. Сколько вы переплатите при оплате частями?
2.Вам предложили два кредита: у одного ежемесячный платёж меньше, но срок намного длиннее. Как узнать, какой дешевле?
3.Мадина платила несколько месяцев и увидела, что остаток долга почти не уменьшился. Что, согласно уроку, ей теперь правильно сделать?
Сделайте сегодня
Посчитайте полную стоимость своего кредита
Знания закрепляются на практике: на это хватит 15 минут.