Фоиз тузоғи
Минимал тўлов билан қарз қандай ўсиб боради.
Асосий 3 фикр
- Минимал тўловнинг катта қисми фоизга кетади, шунинг учун асосий қарз жуда секин камаяди.
- «Ҳар ой қанча?» эмас, «Жами қанча қайтараман?» деб сўранг: 100 млн кредит 130 млн бўлиб қайтиши мумкин.
- Имкон бўлса, минималдан кўпроқ тўланг, энг қиммат қарзни биринчи ёпинг ёки аввал жамғариб олинг.
Қарз билан боғлиқ энг катта хавф — фоиз тузоғи. У сезилмасдан бошланади: ойлик тўлов кичик кўринади, ҳаммаси назоратда туюлади. Лекин охирида олган пулингиздан анча кўпроқ қайтараётганингизни билиб қоласиз.
Фоиз тузоғи қандай ишлайди?
Тасаввур қилинг, сиз 5 000 000 сўм кредит олдингиз.
Агар фоиз юқори бўлса ва сиз фақат минимал тўловларни амалга ошириб юрсангиз, охирида 5 млн эмас, анча кўпроқ пул тўлашингиз мумкин.
Нега шундай бўлади?
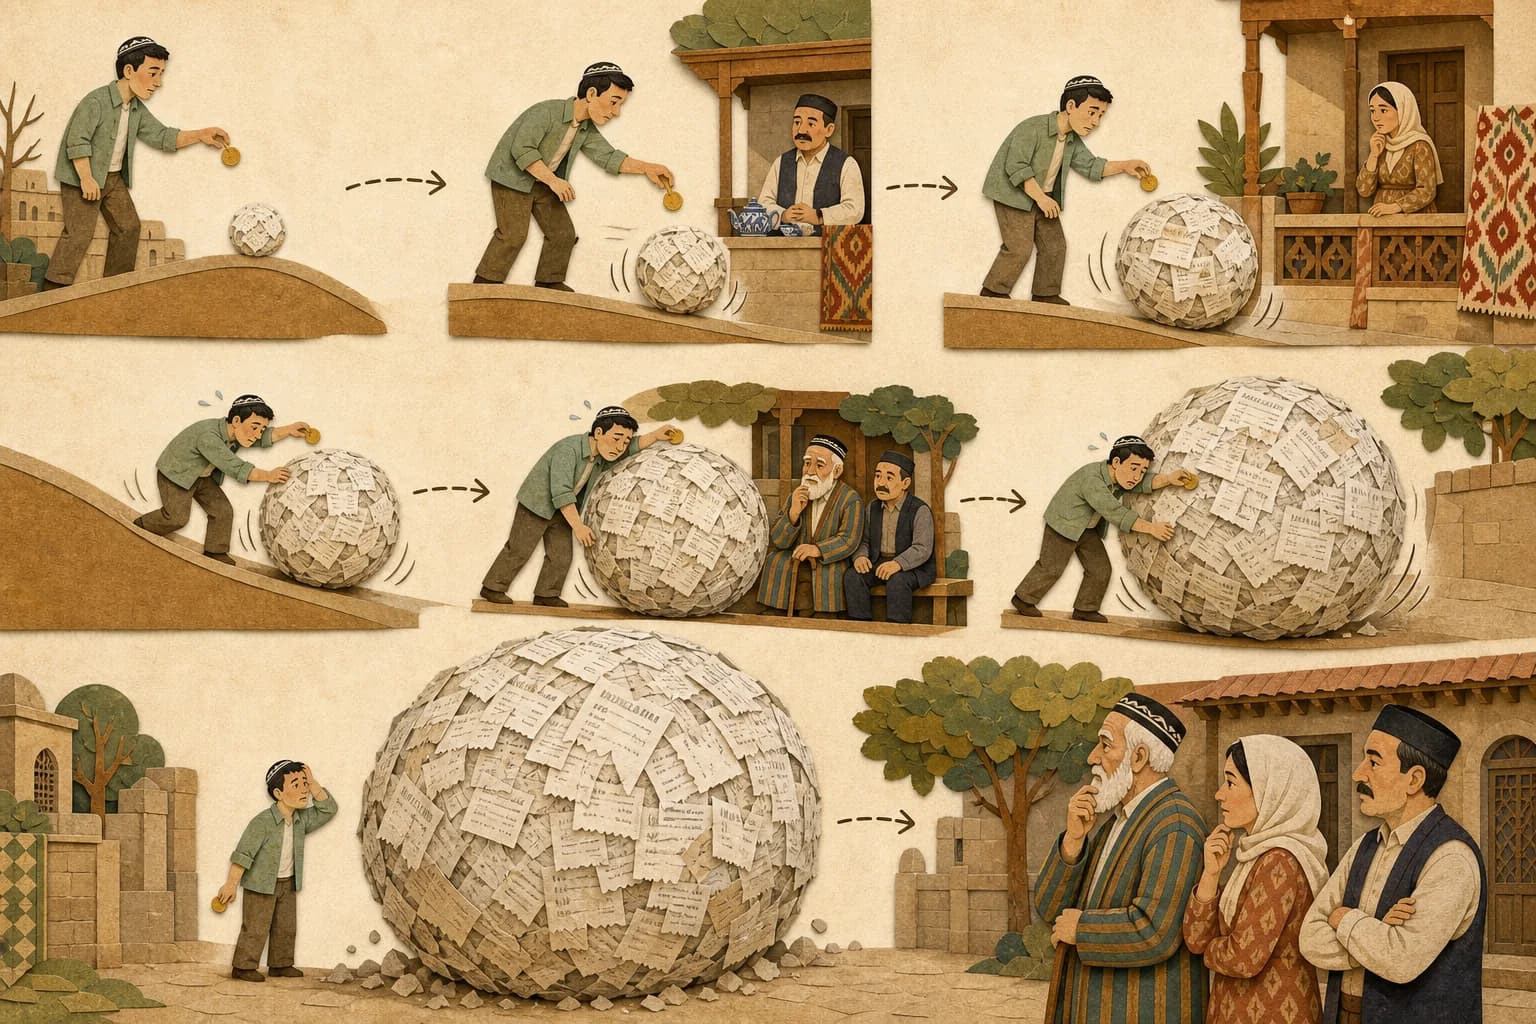
Қарз қандай ўсиб боради
- 1Қарзга ҳар ой фоиз қўшилади
- 2Минимал тўловнинг катта қисми шу фоизни ёпишга кетади
- 3Асосий қарз жуда секин камаяди
- 4Қарз узоқ тургани сари унга яна фоиз қўшилаверади
- 5Натижада жами қайтариладиган сумма олинган пулдан анча ошиб кетади
Яъни минимал тўлов сизни “тўлаяпман” деган хотиржамликка солади, лекин қарзнинг ўзи деярли жойидан қимирламайди.
Нотўғри савол ва тўғри савол
Кредит олаётганда кўпчилик фақат битта савол беради:
“Ҳар ой қанча тўлайман?”
Лекин бундан ҳам муҳимроқ савол бор:
“Жами қанча пул қайтараман?”
Кўпчилик айнан шу жойда хато қилади. Ойлик тўлов кичик бўлиши мумкин, лекин муддат узун бўлса, жами сумма жуда катта чиқади.
Рақамларда кўрамиз
Муаллифнинг бошқа постидаги мисол: сиз 100 000 000 сўм кредит олдингиз ва шартномага кўра 130 000 000 сўм қилиб қайтарасиз.
| Сумма | |
|---|---|
| Олган пулингиз | 100 000 000 сўм |
| Қайтарадиган пулингиз | 130 000 000 сўм |
| Қўшимча тўлов (фоиз) | 30 000 000 сўм |
Бу 30 млн сўм — сиз ҳеч нарса олмайдиган, фақат қарз учун бериладиган пул. Агар тўловлар кечикса ёки фақат минимал тўлов қилинса, бу фарқ янада ошиши мумкин.
Ҳаётий мисол
Мадина биринчи банк картасини олгач, янги телефонни бўлиб тўлашга олди. Ойлик тўлов “атиги” бир неча юз минг сўм эди — у фақат шу рақамга қаради. Бир неча ой ўтиб, қарз қолдиғини текширганда ҳайрон қолди: у кўп тўлаган бўлса ҳам, қарз деярли камаймаган эди. Шартномани қайта ўқиб, жами қайтарадиган сумма телефон нархидан сезиларли кўп эканини кўрди.
Агар Мадина бошиданоқ “жами қанча?” деб сўраганида, эҳтимол, бир неча ой жамғариб, телефонни нақд олган бўларди.
Тузоққа тушмаслик учун
- Кредит олишдан олдин жами қайтариладиган суммани сўранг ва ёзиб қўйинг.
- Фақат ойлик тўловга эмас, муддат ва фоизга ҳам қаранг.
- Фақат минимал тўлов билан чекланманг.
- Имкон бўлса, харидни кечиктириб, аввал жамғариб олинг.
Хулоса
- Юқори фоиз ва минимал тўловлар қарзни секин, лекин қиммат қилади.
- “Ҳар ой қанча?” эмас, “жами қанча?” деб сўранг.
- Минимал тўлов қарзни ёпмайди — имкон бўлса, кўпроқ тўланг.
- Энг хавфсиз йўл — аввал жамғариб, кейин сотиб олиш.
Ўзингизни текширинг
3 та савол. Жавобдан кейин дарҳол изоҳ чиқади, натижа ҳеч қаерга ёзилмайди.
1.Телефоннинг нақд нархи 5 000 000 сўм. Бўлиб тўлашда эса 12 ой давомида ойига 500 000 сўм тўлайсиз. Бўлиб тўлашда қанча ортиқча тўлайсиз?
2.Сизга икки кредит таклиф қилинди: бирининг ойлик тўлови кичикроқ, лекин муддати анча узун. Қайси бири арзонроқ эканини қандай биласиз?
3.Мадина бир неча ой тўлаб, қарз қолдиғи деярли камаймаганини кўрди. Дарсга кўра энди нима қилгани тўғри?
Бугун қилинг
Кредитингизнинг жами нархини ҳисобланг
Билим амалда мустаҳкамланади: бунга 15 дақиқа кифоя.