Jamg‘arma va investitsiya farqi
Avval himoya, keyin o‘sish: qaysi pul qayerga.
Asosiy 3 fikr
- Jamg‘arma pulni saqlash va kerakda ishlatish uchun, investitsiya esa uni uzoq muddatda o‘stirish uchun.
- Investitsiyada daromad kafolatlanmaydi, shuning uchun u qisqa muddatda kerak bo‘ladigan pul uchun emas.
- Qoida: avval himoya, keyin o‘sish — avval 3–6 oylik favqulodda fond, keyin investitsiya.
Pulni jamg‘arish kerakmi yoki investitsiya qilishmi? Ko‘pchilik bu ikkalasini bir xil narsa deb o‘ylaydi. Aslida esa ularning maqsadi boshqacha — va ularni aralashtirib yuborish qimmatga tushishi mumkin.
Jamg‘arma nima?
Jamg‘arma — pulni kelajakdagi ehtiyojlar uchun saqlash.
Masalan:
- favqulodda fond;
- uy yoki mashina uchun boshlang‘ich to‘lov;
- ta’til;
- ta’lim;
- yaqin kelajakdagi katta xarajatlar.
Jamg‘armaning asosiy maqsadi — pulni ko‘paytirish emas, uni saqlash va kerak bo‘lganda foydalanish. Shuning uchun jamg‘arma odatda xavfi past va tez foydalanish mumkin bo‘lgan joyda saqlanadi.
Investitsiya nima?
Investitsiya — pulni kelajakda ko‘paytirish maqsadida aktivlarga joylashtirish.
Masalan:
- aksiyalar;
- sukuk kabi shariatga muvofiq instrumentlar;
- biznes;
- ko‘chmas mulk;
- boshqa investitsiya aktivlari.
Bu yerda maqsad — pulning vaqt o‘tishi bilan o‘sishi.
Asosiy farqlar
| Jamg‘arma | Investitsiya | |
|---|---|---|
| Maqsad | Saqlash va kerakda ishlatish | Uzoq muddatda o‘stirish |
| Xavf | Past | Pul kamayishi ham mumkin |
| Pulga kirish | Tez va oson | Kerakli paytda zarar bilan chiqish xavfi bor |
| Muddat | Qisqa va o‘rta | Uzoq |
Qaysi birini tanlash kerak?
Oddiy qoida bor: avval himoya → keyin o‘sish.
Avval jamg‘arma. Favqulodda fondingizni shakllantiring — masalan, kamida 3–6 oylik zaruriy xarajatlaringiz miqdorida. Bu sizni kutilmagan vaziyatda investitsiyalaringizni zarar bilan sotish yoki qarz olishdan himoya qiladi.
Keyin investitsiya. Favqulodda fond shakllangach va yuqori foizli qarzlar nazoratga olingach, ortiqcha mablag‘ni uzoq muddatga investitsiya qilishni boshlash mumkin.
Oddiy misol
Faraz qilaylik, sizda 10 000 000 so‘m ortiqcha pul bor.
- Agar bu pul ertaga kerak bo‘lishi mumkin bo‘lsa — uni investitsiya qilish xavfli. Bozor tushib qolishi mumkin va siz pulni zarar bilan chiqarishga majbur bo‘lasiz.
- Agar bu pul sizga yaqin yillarda kerak bo‘lmasa va favqulodda fondingiz mavjud bo‘lsa — uning bir qismini uzoq muddatli investitsiyaga yo‘naltirish mumkin.
Eng katta xato
Ba’zilar “Pulim bekor yotibdi, investitsiya qilaman” deb favqulodda fondini ham investitsiya qilib yuboradi.
Keyin kutilmagan xarajat chiqadi. Bozor esa aynan o‘sha paytda tushib ketgan bo‘ladi. Natijada odam investitsiyasini zarar bilan sotadi yoki yana qarz olishga majbur bo‘ladi.
Masalan, Aziz uy uchun boshlang‘ich to‘lovga yig‘gan pulini va favqulodda fondini birga investitsiyaga kiritdi. Bir necha oydan keyin oilasida shoshilinch davolanish xarajati chiqdi. Aynan o‘sha paytda uning investitsiyasi qiymati tushgan edi — u zarar bilan sotishga majbur bo‘ldi.
Daromad qanday shakllanadi?
Investitsiya qilishda faqat “Qancha daromad beradi?” deb emas, “Bu daromad qanday shakllanadi?” deb ham so‘rash kerak. Foizga asoslangan, harom faoliyatlarga investitsiya qiluvchi yoki shariatga zid instrumentlardan ehtiyot bo‘lish lozim.
Moliyaviy savodxonlik bizga nafaqat pulni ko‘paytirishni, balki uni qanday yo‘l bilan ko‘paytirishni ham o‘rgatadi.
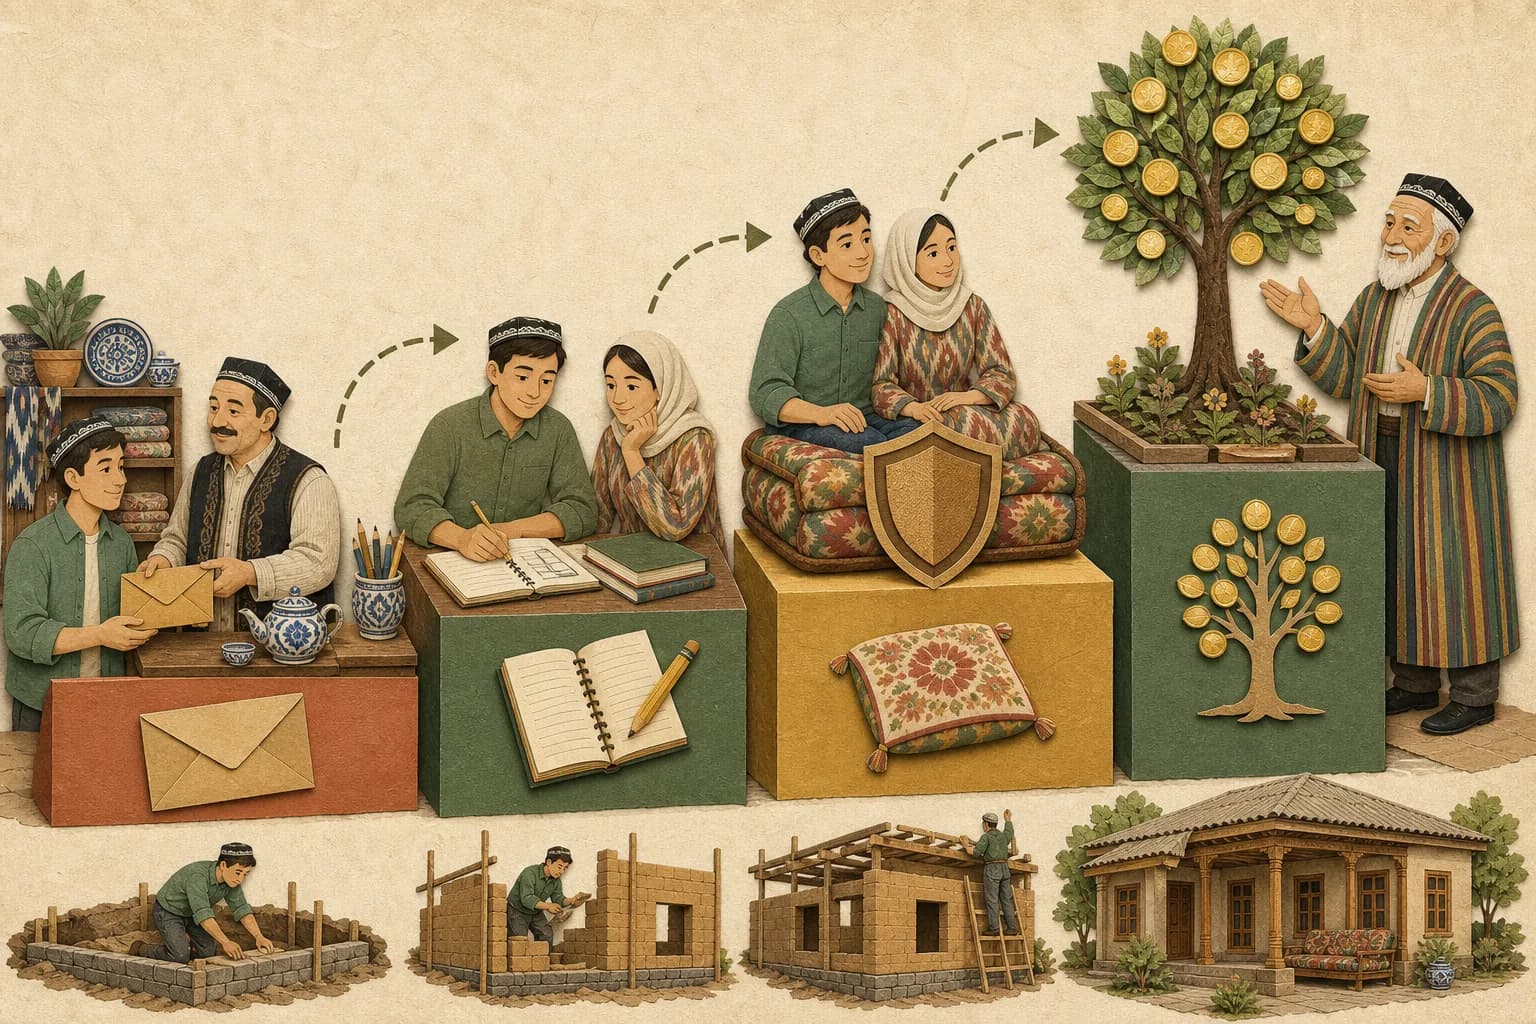
Moliyaviy poydevor ketma-ketligi
- 1Daromad
- 2Nazorat
- 3Jamg‘arma (favqulodda fond)
- 4Investitsiya
Xulosa
- Jamg‘arma — xavfsizlik va kutilmagan holatlar uchun.
- Investitsiya — o‘sish va uzoq muddat uchun; daromad kafolatlanmaydi.
- Qoida: avval himoya, keyin o‘sish — favqulodda fondni investitsiya qilmang.
- Faqat “qancha?” emas, “qanday yo‘l bilan?” deb ham so‘rang.
Boylik qurish faqat pulni ko‘paytirish emas. Avval mavjud pulni himoya qilishni, keyin uni ko‘paytirishni o‘rganish kerak.
O‘zingizni tekshiring
3 ta savol. Javobdan keyin darhol izoh chiqadi, natija hech qayerga yozilmaydi.
1.Sizda 3 oylik favqulodda fond bor. «Pulim bekor yotibdi» deb uni to‘liq aksiyalarga kiritmoqchisiz. Darsga ko‘ra bu nega xato?
2.Aziz kelasi yil uy uchun boshlang‘ich to‘lov qilmoqchi va shunga pul yig‘yapti. Bu pulni qayerda saqlagani ma’qul?
3.Tanishingiz bir loyihani taklif qilib, «yaxshi daromad beradi» deyapti. Darsga ko‘ra «Qancha daromad beradi?» degandan tashqari yana qaysi savolni berish kerak?
Bugun qiling
Pulingizni jamg‘arma va investitsiyaga ajrating
Bilim amalda mustahkamlanadi: bunga 15 daqiqa kifoya.