Yaxshi va yomon qarz
Qarzning o‘zi emas, nima uchun olinayotgani muhim.
Asosiy 3 fikr
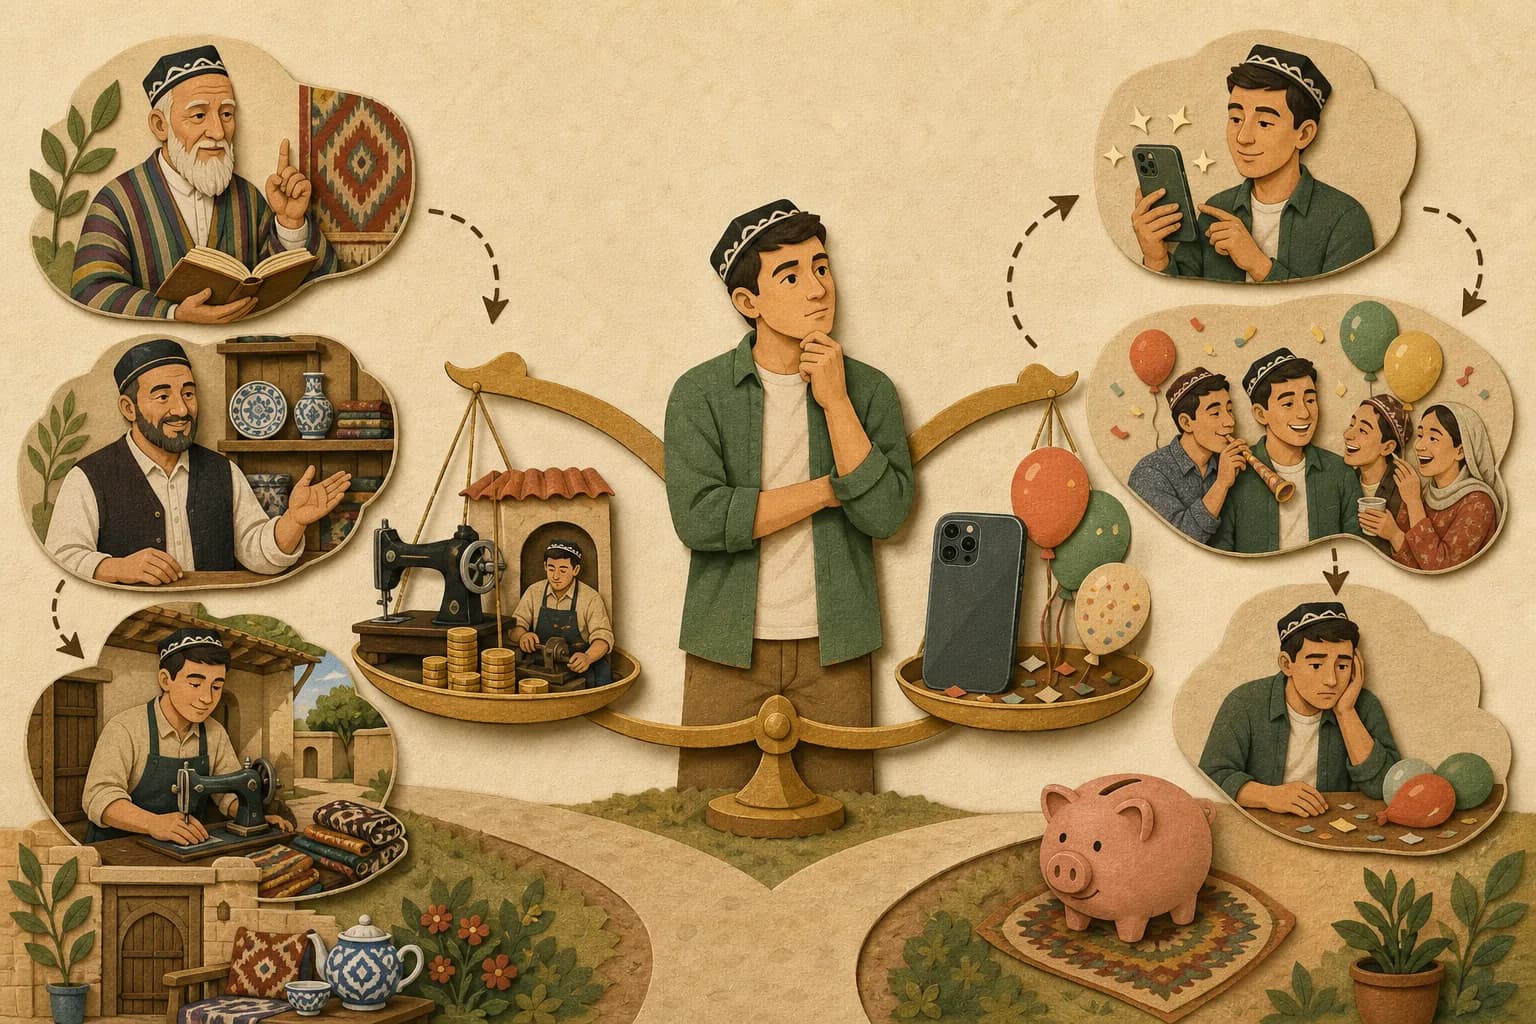
- Muammo qarzning o‘zida emas, u nima maqsadda olinayotganida.
- Yomon qarz qiymati tushadigan narsaga olinadi, yaxshi qarz esa daromadni oshiradi yoki qiymatini saqlaydi.
- «Biznes uchun» qarz ham avtomatik yaxshi emas: avval reja, hisob-kitob va xavfni baholash kerak.
Ko‘pchilik “qarz olmaslik kerak” deb o‘ylaydi. Aslida esa muammo qarzning o‘zida emas, u nima maqsadda olinayotganida. Bu darsda yaxshi va yomon qarzni qanday farqlashni ko‘rib chiqamiz.
Yomon qarz nima?
Yomon qarz — qiymati pasayadigan yoki sizga daromad keltirmaydigan narsalar uchun olingan qarz.
Masalan:
- yangi telefonni kreditga yoki nasiyaga olish;
- qimmat kiyim yoki brend buyumlar;
- dabdabali to‘y yoki marosim;
- dam olish uchun kredit yoki nasiya olish.
Bunday qarz sizga pul olib kelmaydi. Aksincha, har oy daromadingizning bir qismini olib ketadi.
Yaxshi qarz nima?
Yaxshi qarz esa kelajakda daromadingizni oshiradigan yoki qiymatini saqlab qoladigan narsaga xizmat qiladi.
Masalan:
- kasb yoki ta’lim uchun investitsiya;
- biznesni rivojlantirish;
- daromad keltiradigan aktiv sotib olish.
Farqini solishtiramiz
| Yomon qarz | Yaxshi qarz | |
|---|---|---|
| Nima uchun olinadi | Iste’mol, xohish, ko‘rinish | Daromad yoki ko‘nikmani oshirish |
| Qiymati | Vaqt o‘tib pasayadi | Saqlanadi yoki o‘sadi |
| Har oy | Daromaddan olib ketadi | Kelajakda daromad keltirishi mumkin |
| Misol | Kreditga telefon, dabdabali to‘y | Ta’lim, biznesni rivojlantirish |
Hayotiy misol
Karim aka va uning qo‘shnisi bir vaqtda qarz olishdi.
Qo‘shnisi to‘yni “odamlardan qolishmasin” deb dabdabali o‘tkazish uchun qarz oldi. To‘y bir kunda o‘tdi, qarz to‘lovi esa keyingi ikki yil davomida har oy oilaning byudjetidan ketdi.
Karim aka esa do‘koniga yangi muzlatgich-vitrina olish uchun qarz oldi. Lekin oldin hisoblab ko‘rdi: vitrina qancha qo‘shimcha savdo keltiradi, to‘lovni qaysi tushumdan qiladi, savdo sust kelsa nima bo‘ladi. Faqat hisob-kitob chiqqandan keyingina qaror qildi.
Ikkalasi ham qarz oldi. Lekin biri kelajakdagi daromadini bugungi xohishga sarfladi, ikkinchisi esa daromad manbaiga sarmoya kiritdi.
Qarz olishdan oldin 3 savol
O‘zingizga bering
- 1Bu narsa menga daromad olib keladimi?
- 2Agar daromadim vaqtincha kamayib qolsa ham bu qarzni bemalol to‘lay olamanmi?
- 3Bu xaridni biroz kutib, jamg‘arib olishning imkoni yo‘qmi?
Agar uchta savoldan birortasiga ham ishonch bilan “ha” deya olmasangiz — to‘xtang va qayta o‘ylang.
Xulosa
- Qarzning o‘zi har doim ham yomon emas — maqsadi muhim.
- Yomon qarz qiymati tushadigan narsaga olinadi va har oy daromadni yeydi.
- Yaxshi qarz daromadni oshiradi, lekin u ham reja va hisob-kitob talab qiladi.
- Qarz olishdan oldin 3 savolni bering.
Noto‘g‘ri maqsad uchun olingan qarz insonning kelajakdagi daromadini bugunning xohishlari evaziga sarflab yuboradi.
O‘zingizni tekshiring
3 ta savol. Javobdan keyin darhol izoh chiqadi, natija hech qayerga yozilmaydi.
1.Siz ikki yil to‘lanadigan qarzga yangi telefon olmoqchisiz. Telefon sizga daromad keltirmaydi. Darsga ko‘ra bu qanday qarz?
2.Siz katta marosim o‘tkazmoqchisiz, lekin pulingiz yetmaydi. Dars qaysi yo‘lni afzalroq deb hisoblaydi?
3.Karim aka do‘koniga vitrina uchun, qo‘shnisi esa to‘y uchun qarz oldi. Ikkala qarzning asosiy farqi nimada?
Bugun qiling
Qarzlaringizni yaxshi va yomonga ajrating
Bilim amalda mustahkamlanadi: bunga 15 daqiqa kifoya.