Foiz tuzog‘i
Minimal to‘lov bilan qarz qanday o‘sib boradi.
Asosiy 3 fikr
- Minimal to‘lovning katta qismi foizga ketadi, shuning uchun asosiy qarz juda sekin kamayadi.
- «Har oy qancha?» emas, «Jami qancha qaytaraman?» deb so‘rang: 100 mln kredit 130 mln bo‘lib qaytishi mumkin.
- Imkon bo‘lsa, minimaldan ko‘proq to‘lang, eng qimmat qarzni birinchi yoping yoki avval jamg‘arib oling.
Qarz bilan bog‘liq eng katta xavf — foiz tuzog‘i. U sezilmasdan boshlanadi: oylik to‘lov kichik ko‘rinadi, hammasi nazoratda tuyuladi. Lekin oxirida olgan pulingizdan ancha ko‘proq qaytarayotganingizni bilib qolasiz.
Foiz tuzog‘i qanday ishlaydi?
Tasavvur qiling, siz 5 000 000 so‘m kredit oldingiz.
Agar foiz yuqori bo‘lsa va siz faqat minimal to‘lovlarni amalga oshirib yursangiz, oxirida 5 mln emas, ancha ko‘proq pul to‘lashingiz mumkin.
Nega shunday bo‘ladi?
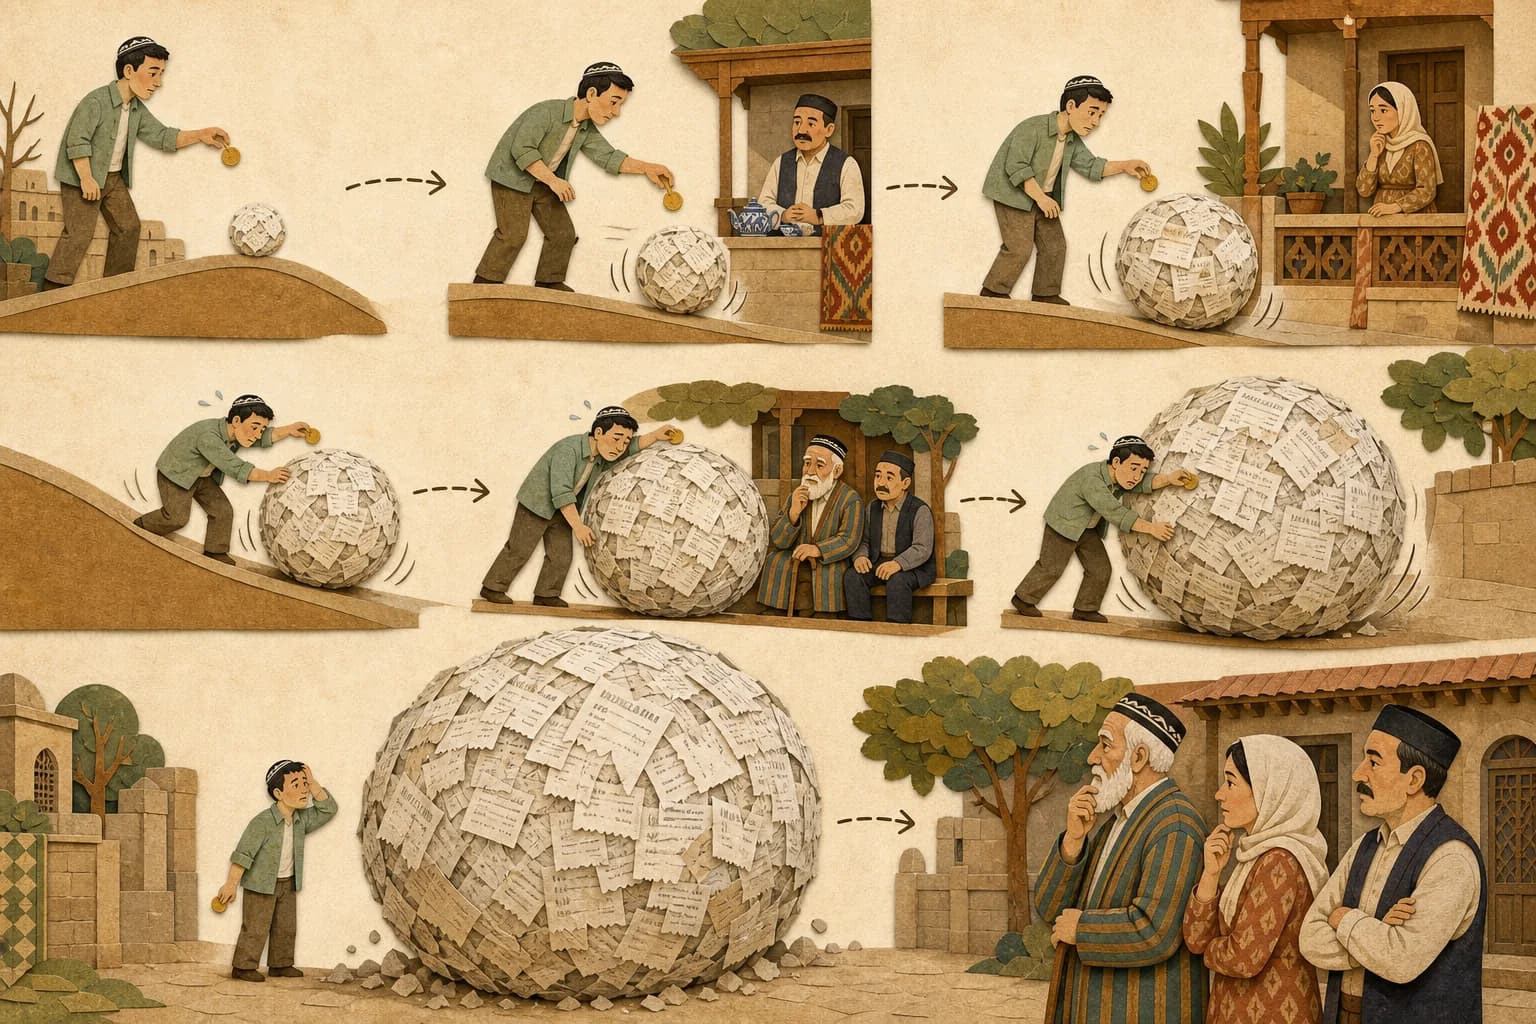
Qarz qanday o‘sib boradi
- 1Qarzga har oy foiz qo‘shiladi
- 2Minimal to‘lovning katta qismi shu foizni yopishga ketadi
- 3Asosiy qarz juda sekin kamayadi
- 4Qarz uzoq turgani sari unga yana foiz qo‘shilaveradi
- 5Natijada jami qaytariladigan summa olingan puldan ancha oshib ketadi
Ya’ni minimal to‘lov sizni “to‘layapman” degan xotirjamlikka soladi, lekin qarzning o‘zi deyarli joyidan qimirlamaydi.
Noto‘g‘ri savol va to‘g‘ri savol
Kredit olayotganda ko‘pchilik faqat bitta savol beradi:
“Har oy qancha to‘layman?”
Lekin bundan ham muhimroq savol bor:
“Jami qancha pul qaytaraman?”
Ko‘pchilik aynan shu joyda xato qiladi. Oylik to‘lov kichik bo‘lishi mumkin, lekin muddat uzun bo‘lsa, jami summa juda katta chiqadi.
Raqamlarda ko‘ramiz
Muallifning boshqa postidagi misol: siz 100 000 000 so‘m kredit oldingiz va shartnomaga ko‘ra 130 000 000 so‘m qilib qaytarasiz.
| Summa | |
|---|---|
| Olgan pulingiz | 100 000 000 so‘m |
| Qaytaradigan pulingiz | 130 000 000 so‘m |
| Qo‘shimcha to‘lov (foiz) | 30 000 000 so‘m |
Bu 30 mln so‘m — siz hech narsa olmaydigan, faqat qarz uchun beriladigan pul. Agar to‘lovlar kechiksa yoki faqat minimal to‘lov qilinsa, bu farq yanada oshishi mumkin.
Hayotiy misol
Madina birinchi bank kartasini olgach, yangi telefonni bo‘lib to‘lashga oldi. Oylik to‘lov “atigi” bir necha yuz ming so‘m edi — u faqat shu raqamga qaradi. Bir necha oy o‘tib, qarz qoldig‘ini tekshirganda hayron qoldi: u ko‘p to‘lagan bo‘lsa ham, qarz deyarli kamaymagan edi. Shartnomani qayta o‘qib, jami qaytaradigan summa telefon narxidan sezilarli ko‘p ekanini ko‘rdi.
Agar Madina boshidanoq “jami qancha?” deb so‘raganida, ehtimol, bir necha oy jamg‘arib, telefonni naqd olgan bo‘lardi.
Tuzoqqa tushmaslik uchun
- Kredit olishdan oldin jami qaytariladigan summani so‘rang va yozib qo‘ying.
- Faqat oylik to‘lovga emas, muddat va foizga ham qarang.
- Faqat minimal to‘lov bilan cheklanmang.
- Imkon bo‘lsa, xaridni kechiktirib, avval jamg‘arib oling.
Xulosa
- Yuqori foiz va minimal to‘lovlar qarzni sekin, lekin qimmat qiladi.
- “Har oy qancha?” emas, “jami qancha?” deb so‘rang.
- Minimal to‘lov qarzni yopmaydi — imkon bo‘lsa, ko‘proq to‘lang.
- Eng xavfsiz yo‘l — avval jamg‘arib, keyin sotib olish.
O‘zingizni tekshiring
3 ta savol. Javobdan keyin darhol izoh chiqadi, natija hech qayerga yozilmaydi.
1.Telefonning naqd narxi 5 000 000 so‘m. Bo‘lib to‘lashda esa 12 oy davomida oyiga 500 000 so‘m to‘laysiz. Bo‘lib to‘lashda qancha ortiqcha to‘laysiz?
2.Sizga ikki kredit taklif qilindi: birining oylik to‘lovi kichikroq, lekin muddati ancha uzun. Qaysi biri arzonroq ekanini qanday bilasiz?
3.Madina bir necha oy to‘lab, qarz qoldig‘i deyarli kamaymaganini ko‘rdi. Darsga ko‘ra endi nima qilgani to‘g‘ri?
Bugun qiling
Kreditingizning jami narxini hisoblang
Bilim amalda mustahkamlanadi: bunga 15 daqiqa kifoya.