Favqulodda fond
Kamida 3–6 oylik zaruriy xarajatga teng xavfsizlik yostig‘i.
Asosiy 3 fikr
- Favqulodda fond — faqat haqiqiy kutilmagan holatlar uchun alohida pul, sayohat yoki shopping uchun emas.
- Miqdori — kamida 3–6 oylik zarur xarajat (daromad emas): 6 mln so‘m xarajatda 18–36 mln so‘m.
- Daromadi o‘zgaruvchan, oilali yoki chet eldagilarga 6 oylik fond kerak; kichikdan boshlab, alohida saqlang.
Hayotdagi kutilmagan holatlarni to‘xtata olmaymiz, lekin ularga oldindan tayyor bo‘la olamiz. Buning eng muhim vositasi — favqulodda fond, ya’ni moliyaviy xotirjamlik yostig‘i. Bu darsda u nima, qancha bo‘lishi kerak va qanday yig‘ilishini ko‘rib chiqamiz.
Favqulodda fond nima?
Favqulodda fond (inglizcha emergency fund) — kutilmagan holatlar uchun alohida ajratilgan pul.
Masalan:
- ish vaqtincha yo‘qolib qolsa;
- sog‘liq bilan bog‘liq xarajat chiqsa;
- uy, mashina yoki telefon uchun shoshilinch xarajat paydo bo‘lsa;
- oilaga kutilmaganda yordam kerak bo‘lsa.
Bunday paytda qarz olish, kredit karta ishlatish yoki jamg‘armani buzish o‘rniga favqulodda fond sizga tayanch bo‘ladi.
Qancha pul bo‘lishi kerak?
Tavsiya qilinadigan miqdor — kamida 3–6 oylik yashash xarajatlari.
E’tibor bering: bu yerda daromadingiz emas, aynan yashash uchun zarur xarajatlaringiz hisoblanadi:
- ijara;
- oziq-ovqat;
- kommunal to‘lovlar;
- transport;
- sug‘urta;
- qarz to‘lovlari bo‘lsa, ular ham.
Hayotiy misol
Aziz oyiga 10 000 000 so‘m oladi, lekin uning oilasining zarur oylik xarajatlari — ijara, oziq-ovqat, kommunal, transport — jami 6 000 000 so‘m.
| Fond turi | Hisob | Summa |
|---|---|---|
| Minimal fond | 3 oy × 6 mln | 18 000 000 so‘m |
| Qulayroq fond | 6 oy × 6 mln | 36 000 000 so‘m |
Aziz hisoblaganda daromadini (10 mln) emas, xarajatini (6 mln) asos qilib oldi. Uning oilasi borligi uchun u 6 oylik fondni maqsad qilib qo‘ydi.
Kimga 6 oylik fond ko‘proq kerak?
- daromadi o‘zgaruvchan bo‘lganlarga;
- freelancer yoki biznes qiladiganlarga (masalan, Karim aka kabi do‘kon egalariga);
- oilasi va farzandlari borlarga;
- chet elda yashayotganlarga.
Qanday boshlash mumkin?
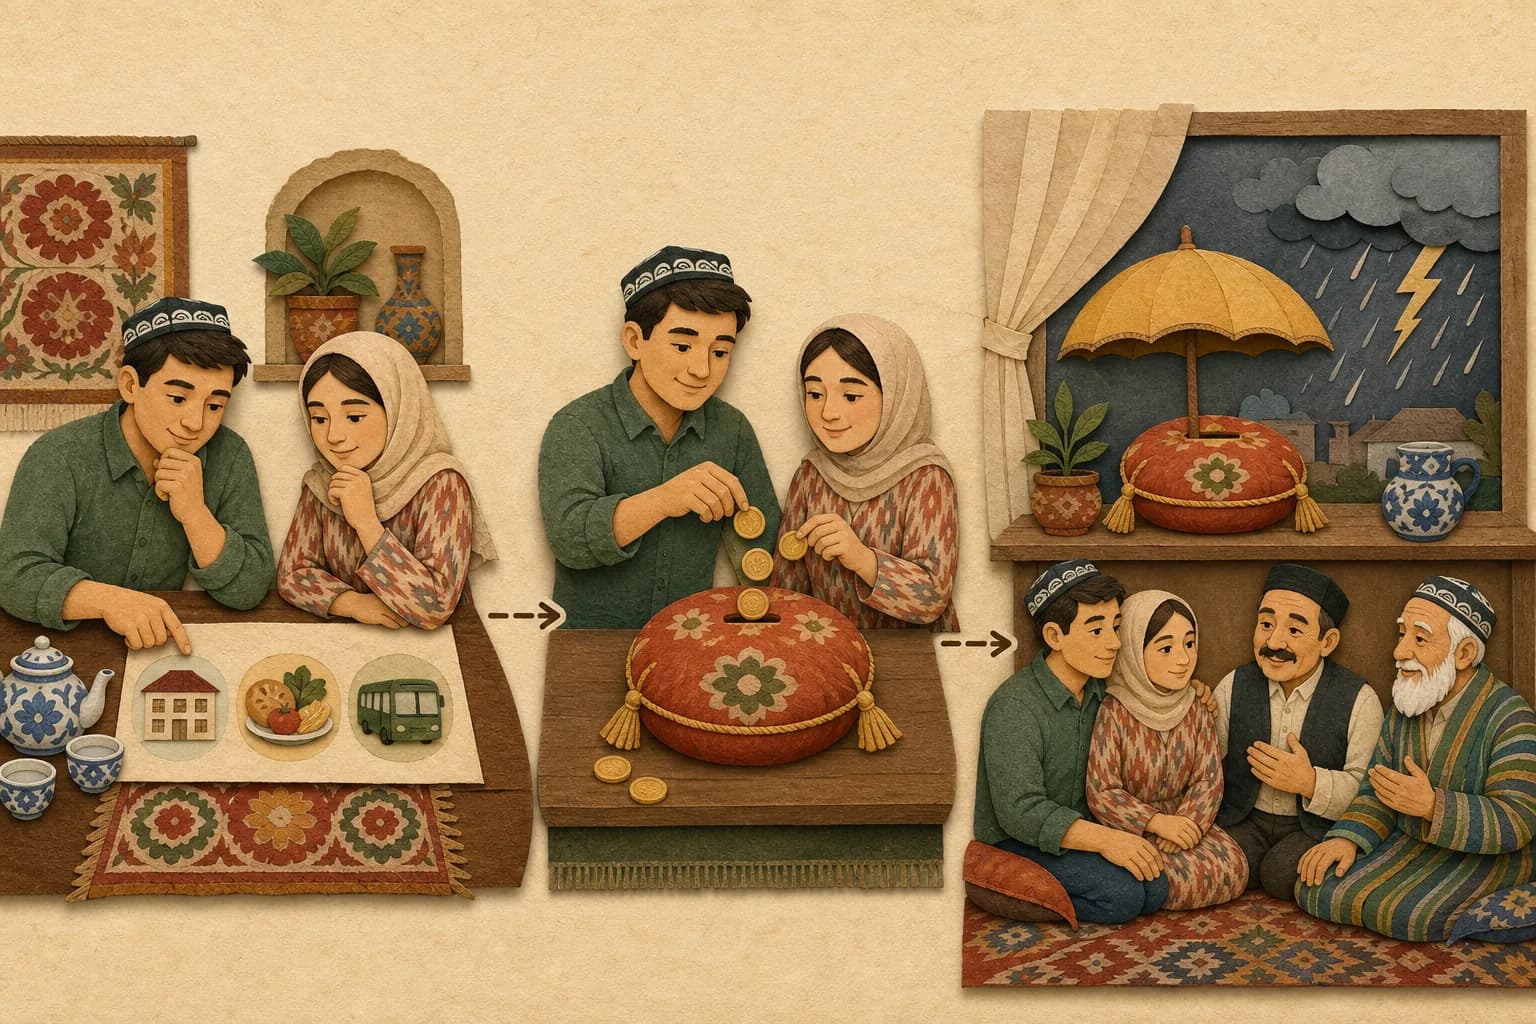
Favqulodda fondni yig‘ish
- 1Avval bir oylik zarur xarajatingizni aniqlang
- 2Har oy daromaddan ma’lum foizni alohida hisobga o‘tkazing
- 3Fondni oson yechib olish mumkin bo‘lgan, lekin kundalik sarf qilinmaydigan joyda saqlang
Eng muhimi — katta summani kutib o‘tirmang. Har oy oz-ozdan yig‘ilgan pul ham bir kun kelib sizni katta moliyaviy bosimdan saqlaydi.
Xorijdagilar uchun — Koreya
Koreyada kutilmagan xarajatlarga visa, sug‘urta yoki yashash bilan bog‘liq majburiy to‘lovlar ham kiradi. Masalan, oylik majburiy xarajatlaringiz 1 000 000 won bo‘lsa:
- minimal favqulodda fond: 3 000 000 won (3 oy);
- qulayroq fond: 6 000 000 won (6 oy).
Chet elda yashayotganlar uchun 6 oylik fond ayniqsa tavsiya etiladi.
Xulosa
- Favqulodda fond — faqat haqiqiy kutilmagan holatlar uchun alohida pul.
- Miqdori: kamida 3–6 oylik zarur xarajatlar (daromad emas).
- Daromadi o‘zgaruvchan, oilali yoki chet eldagilarga 6 oylik fond kerak.
- Kichikdan boshlang, alohida va oson yechiladigan joyda saqlang.
Favqulodda fond — boylar uchun emas, xotirjam yashashni istaganlar uchun.
O‘zingizni tekshiring
3 ta savol. Javobdan keyin darhol izoh chiqadi, natija hech qayerga yozilmaydi.
1.Fondingiz hajmini hisoblash uchun bir oylik xarajatlarni yozyapsiz. Qaysi biri bu hisobga kirmaydi?
2.Darsga ko‘ra quyidagilardan kimga 6 oylik fond ayniqsa kerak?
3.Do‘stingiz hali fond yig‘magan: «Kerakli summa juda katta, avval qo‘limga katta pul tushsin, keyin boshlayman» deydi. Dars nima maslahat beradi?
Bugun qiling
Favqulodda fondingiz hajmini hisoblang
Bilim amalda mustahkamlanadi: bunga 15 daqiqa kifoya.