Pul qayerga ketyapti?
Xarajatlarni kuzatish: daftar yoki ilova bilan.
Asosiy 3 fikr
- Muammo ko‘pincha daromadda emas, nazoratda: xarajatni kuzatmasangiz, pul qayerga ketayotganini bilmaysiz.
- Kichik xarajatlar yig‘iladi: kuniga 30 000 so‘mlik kofe oyiga 660 000, yiliga deyarli 8 000 000 so‘m.
- 7 kun daftar yoki ilovada barcha xarajatlarni yozing, kamaytirmay — hafta oxirida tahlil qiling.
Ko‘pchiligimiz “pul yetmayapti” deb o‘ylaymiz. Lekin haqiqat shuki — muammo ko‘pincha daromadda emas, nazoratda. Siz pulingizni boshqaryapsizmi yoki pul sizni boshqaryaptimi?
Ikki afsona
Ko‘pchilik quyidagi ikki afsonaga ishonadi.
Afsona 1: “Qancha ko‘p pul topsangiz, shuncha boy bo‘lasiz”
Bu noto‘g‘ri. “Latte omili” kitobida tushuntirilganidek, boylik katta daromadda emas — kundalik kichik xarajatlarda. Har kuni sezilmay ketayotgan pullar oxirida katta summaga aylanadi.
Afsona 2: “Boshga kulfat tushganda, g‘amxo‘r xaloskor paydo bo‘ladi”
Afsuski, moliyaviy hayotda sizni hech kim qutqarmaydi. Siz o‘zingiz tayyor bo‘lishingiz kerak.
Tavsiya: “Vavilonlik eng boy odam”
Shu mavzuda yana bir kuchli kitob — “Vavilonlik eng boy odam” (Jorj Samuel Kleyson). Bu kitob juda sodda tilda yozilgan bo‘lib, quyidagi asosiy tushunchalarni o‘rgatadi:
- pulni boshqarish;
- jamg‘arma qilish;
- boylik qurish.
Undagi eng muhim qoida: “Avval o‘zingizga to‘lang.”
Nega xarajatlarni kuzatish kerak?
Agar siz xarajatlaringizni kuzatmasangiz:
- pul qayerga ketayotganini bilmaysiz;
- keraksiz xarajatlarni topa olmaysiz;
- jamg‘arma qilish qiyinlashadi.
Hayotiy misol
Aziz har kuni ishga ketayotib kofe va pishiriq oladi — taxminan 30 000 so‘m. “Bu arzimagan pul” deb o‘ylaydi. Lekin oyiga 22 ish kuni bo‘lsa, bu 660 000 so‘m, yiliga esa deyarli 8 000 000 so‘m bo‘ladi.
Aziz buni faqat xarajatlarini bir hafta yozib borganida ko‘rdi. Kofedan butunlay voz kechmadi, lekin uni kamaytirib, farqini jamg‘armaga yo‘naltira boshladi.
Qanday boshlaymiz?
Ikki oddiy yo‘l bor.
1. Qo‘lda yozish (daftar yoki Notes)
Har bir xarajatni yozib boring, kun oxirida jamlab chiqing. Oddiy, lekin intizom talab qiladi.
Muallifning o‘zi ham kirim-chiqimlarni nazorat qilishni taxminan 6 yil avval kichkina bloknotdan boshlagan — o‘sha daftar hali ham saqlanib turibdi.
2. Ilovalar orqali (eng qulay yo‘l)
O‘zbekistondagilar uchun muallif ikki ilovani tavsiya qiladi:
| Ilova | Afzalligi | E’tibor bering |
|---|---|---|
| BudgetBakers Wallet | Qarz oldi-berdisini kuzatishda juda kuchli | Hamma narsani qo‘lda kiritish kerak |
| Hisobly | Yangi va yaxshi alternativ | Avtomatik tracking imkoniyati bor |
Xorijdagilar uchun — Koreya
Koreyadagilar uchun muallif Realbyte Money Manager ilovasini tavsiya qiladi. U Koreyada koreyslar tomonidan Koreyadagilar uchun ishlab chiqilgan. Eng katta qulayligi — bank bildirishnomalarini (notification) avtomatik ushlab oladi, siz faqat tasdiqlaysiz. Ya’ni xarajatlarni kuzatish deyarli avtomatik bo‘ladi.
7 kunlik sinov
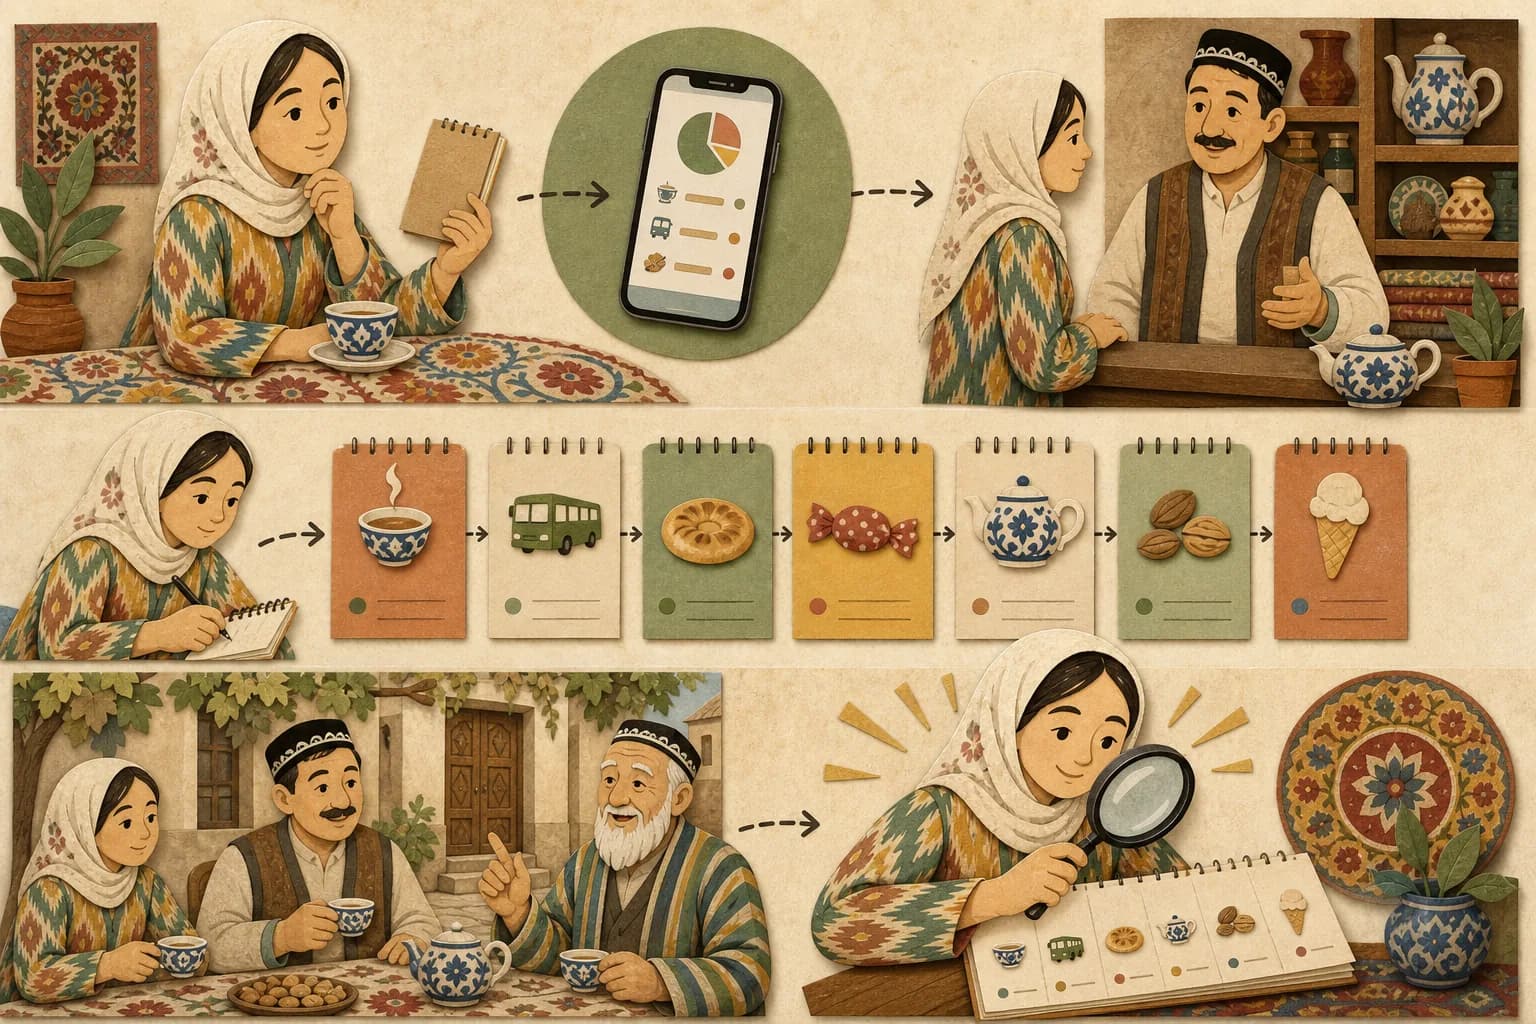
Bugundan boshlang
- 1Bitta usulni tanlang — daftar yoki ilova
- 27 kun davomida barcha xarajatlarni yozing
- 3Hafta oxirida tahlil qiling
Hafta oxirida o‘zingizdan so‘rang:
- Eng ko‘p pul nimaga ketdi?
- Qaysi xarajatlar keraksiz edi?
Xulosa
- Muammo ko‘pincha daromadda emas, nazoratda.
- Kundalik kichik xarajatlar oxirida katta summaga aylanadi.
- Xarajatlarni daftar yoki ilova orqali kuzating — 7 kundan boshlang.
- “Avval o‘zingizga to‘lang” — “Vavilonlik eng boy odam”ning asosiy qoidasi.
Pulni ko‘paytirishdan oldin — uni nazorat qilishni o‘rganing. Nazorat yo‘q joyda baraka bo‘lmaydi.
O‘zingizni tekshiring
3 ta savol. Javobdan keyin darhol izoh chiqadi, natija hech qayerga yozilmaydi.
1.Do‘stingiz jamg‘armaydi: «qiyin kun kelsa, kimdir yordam beradi» deydi. Dars bu fikr haqida nima deydi?
2.Aziz xarajatlarini bir hafta yozib, kofe va pishiriqqa ko‘p pul ketayotganini ko‘rdi. Darsga ko‘ra u nima qildi?
3.Siz 7 kun davomida barcha xarajatlaringizni yozdingiz. Hafta oxirida o‘zingizga qaysi savollarni berasiz?
Bugun qiling
7 kunlik xarajat sinovini boshlang
Bilim amalda mustahkamlanadi: bunga 15 daqiqa kifoya.