Мурабаха — продажа в рассрочку без процентов
Банк покупает товар и продаёт его по заранее согласованной цене.
3 главные мысли
- Мурабаха — не денежный долг, а торговля товаром: банк сначала сам покупает товар, потом продаёт его вам.
- Себестоимость и наценка называются открыто, цена и срок фиксируются в договоре один раз и потом не растут.
- Если банк не владеет товаром или повышает цену за просрочку, продукт фактически превращается в кредит.
Нужен дом, машина или оборудование, но наличных не хватает. Обычный банковский кредит основан на процентах. Одна из самых распространённых альтернатив в исламских финансах — мурабаха, то есть продажа, при которой себестоимость и наценка называются открыто.
Что такое мурабаха?
Мурабаха — договор купли-продажи, в котором продавец открыто сообщает покупателю себестоимость товара и добавляемую к ней прибыль (наценку). В практике исламских банков она обычно работает так: клиент называет нужный товар, банк сам покупает его у продавца, а затем продаёт клиенту с наценкой в рассрочку.
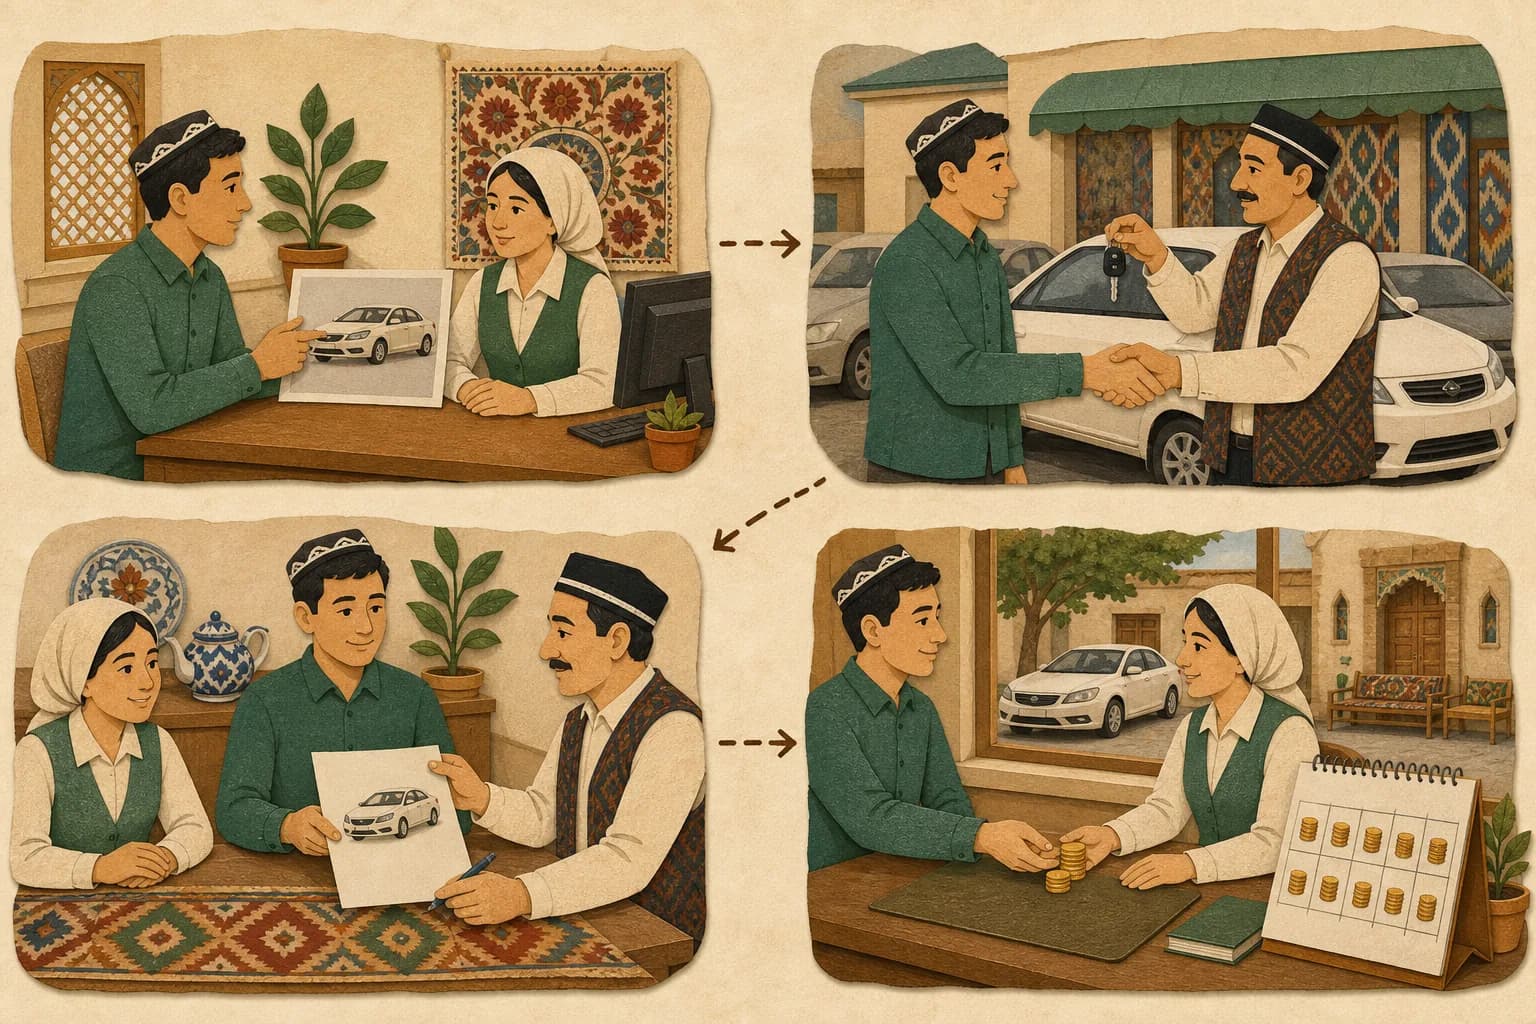
Этапы мурабахи
- 1Клиент сообщает банку, какой товар ему нужен
- 2Банк сам покупает товар у продавца — товар переходит в собственность банка
- 3Банк продаёт товар клиенту по себестоимости + наценка: цена и срок чётко прописаны в договоре
- 4Клиент выплачивает согласованную цену частями
Чем она отличается от кредита?
Внешне и там, и там есть ежемесячные платежи. Но суть разная:
| Кредит | Мурабаха | |
|---|---|---|
| Что предоставляется | Деньги даются в долг | Продаётся товар |
| Доход банка | Процент, начисляемый сверх долга | Торговая прибыль (наценка) |
| Цена | Может меняться в зависимости от процентной ставки | Устанавливается в договоре один раз |
| При просрочке | Обычно растут проценты или пеня | Цена продажи не увеличивается |
Основные условия
Чтобы мурабаха была правильной, обращают внимание на следующее:
- Банк владеет товаром. Банк не может продать товар, которого у него нет и который он ещё не купил.
- Себестоимость и наценка называются открыто. Покупатель знает, какую наценку он платит.
- Цена и срок определены. После заключения договора цена не меняется.
- Товар должен быть халяльным. Харам нельзя продавать и через мурабаху.
Пример из жизни
Карим-ака хочет купить для своего магазина холодильную витрину за 20 млн сум. Банк покупает витрину у продавца за 20 млн сум и продаёт её Карим-аке за 24 млн сум на 24 месяца. Карим-ака платит по 1 млн сум в месяц. Даже если он задержит оплату на два месяца, цена витрины останется 24 млн сум.
Сравните этот пример со своими цифрами в калькуляторе «Наличные / рассрочка / кредит».
Итоги
- Мурабаха — это не денежный заём, а продажа товара: банк сначала покупает, затем продаёт.
- Доход банка — заранее согласованная торговая прибыль, а не процент.
- Цена устанавливается в договоре один раз и потом не растёт.
- Если условия нарушены, продукт по сути становится кредитом, даже если называется «исламским».
Проверьте себя
3 вопроса. После ответа сразу появится пояснение, результат никуда не записывается.
1.Банк говорит Азизу: «Мы дадим вам деньги, товар заберёте у продавца сами, а потом заплатите в рассрочку с наценкой». В чём здесь проблема, согласно уроку?
2.Банк купил витрину у продавца за 20 000 000 сум и продал её Карим-аке за 24 000 000 сум. Какую наценку Карим-ака увидит в договоре?
3.В договоре продукта, названного «исламским», Мадина увидела пункт: «цена растёт за каждый месяц просрочки». Что это означает, согласно уроку?
Сделайте сегодня
Сравните полную стоимость рассрочки и кредита
Знания закрепляются на практике: на это хватит 15 минут.