Муробаҳа — фоизсиз насия савдо
Банк товарни сотиб олади ва олдиндан келишилган нархда сотади.
Асосий 3 фикр
- Муробаҳа — пул қарзи эмас, товар савдоси: банк товарни аввал ўзи сотиб олади, кейин сизга сотади.
- Таннарх ва устама очиқ айтилади, нарх ва муддат шартномада бир марта белгиланади ва кейин ошмайди.
- Банк товарга эгалик қилмаса ёки кечикиш учун нархни оширса, маҳсулот амалда кредитга айланади.
Уй, машина ёки ускуна керак, лекин нақд пул етмайди. Оддий банк кредити фоизга асосланган. Исломий молияда бунинг кенг тарқалган муқобилларидан бири — муробаҳа, яъни таннарх ва устамаси очиқ айтиладиган савдо.
Муробаҳа нима?
Муробаҳа — сотувчи товарнинг таннархини ва унга қўшиладиган фойдасини (устамасини) харидорга очиқ айтиб сотадиган савдо шартномаси. Исломий банк амалиётида у одатда шундай ишлайди: мижоз керакли товарни айтади, банк уни сотувчидан ўзи сотиб олади, сўнг мижозга устама билан муддатли тўловга сотади.
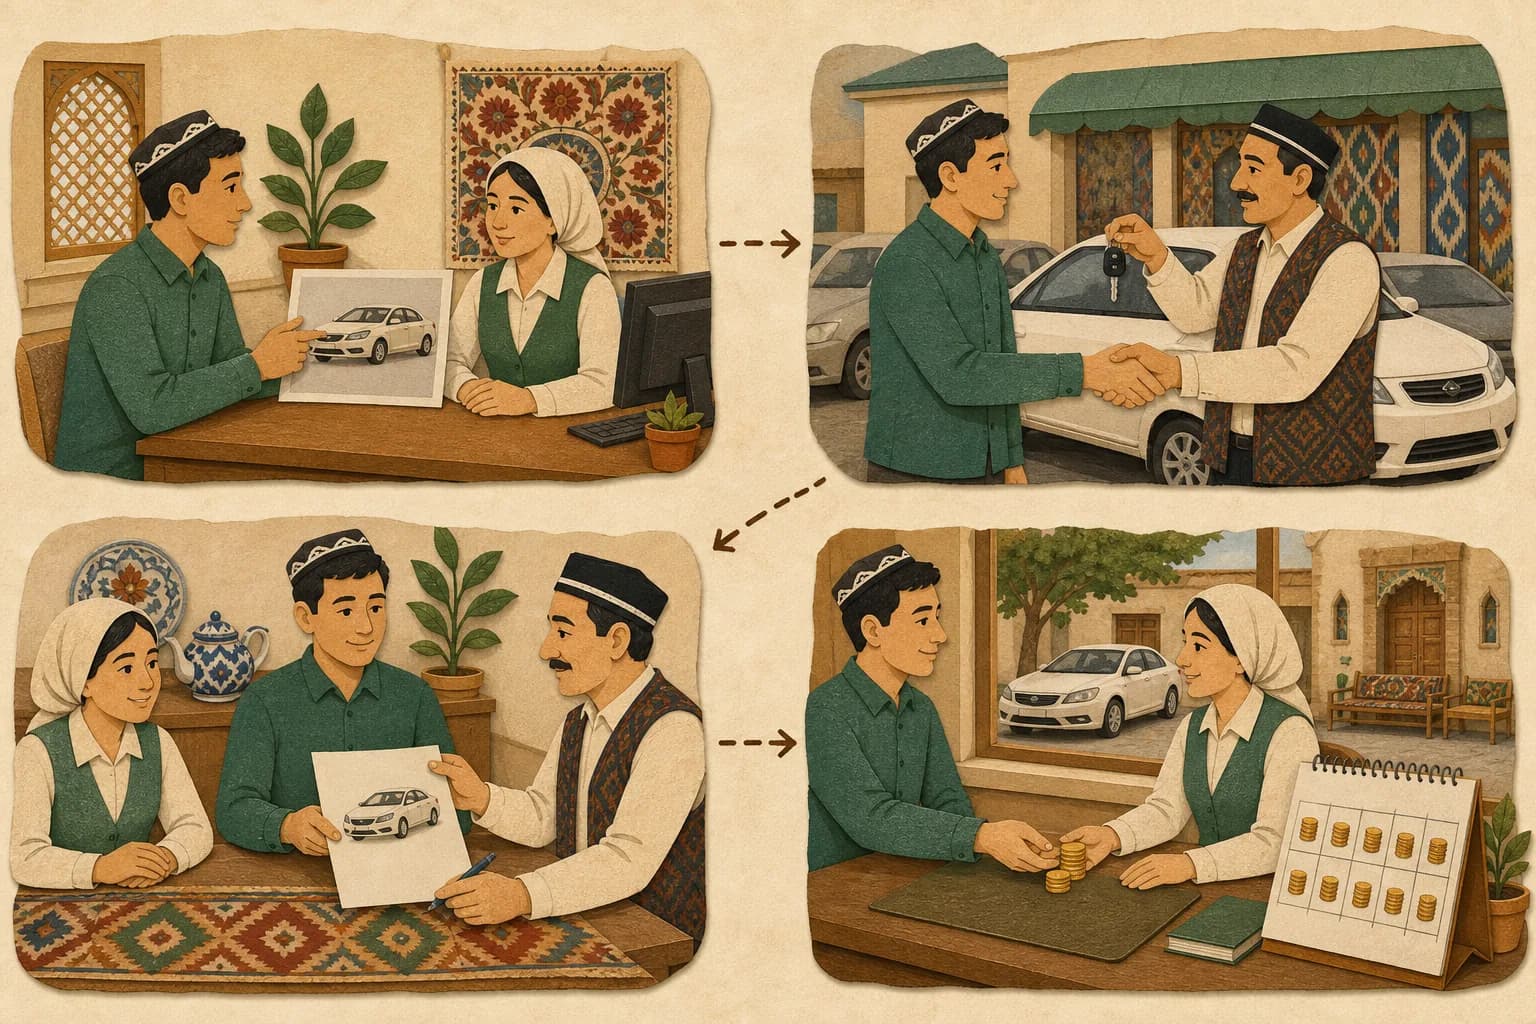
Муробаҳа қадамлари
- 1Мижоз банкка қайси товар кераклигини айтади
- 2Банк товарни сотувчидан ўзи сотиб олади — товар банк мулкига ўтади
- 3Банк товарни мижозга таннарх + устама билан сотади: нарх ва муддат шартномада аниқ ёзилади
- 4Мижоз келишилган нархни бўлиб-бўлиб тўлайди
Кредитдан фарқи нимада?
Ташқи кўринишда иккаласида ҳам ойма-ой тўлов бор. Лекин моҳияти бошқа:
| Кредит | Муробаҳа | |
|---|---|---|
| Нима берилади | Пул қарзга берилади | Товар сотилади |
| Банкнинг даромади | Қарз устига қўшиладиган фоиз | Савдо фойдаси (устама) |
| Нарх | Фоиз ставкасига қараб ўзгариши мумкин | Шартномада бир марта белгиланади |
| Кечикса | Одатда фоиз ёки пеня ошади | Сотилган нарх оширилмайди |
Асосий шартлар
Муробаҳа тўғри бўлиши учун қуйидагиларга эътибор берилади:
- Банк товарга эгалик қилади. Банк ўзида бўлмаган, ҳали сотиб олинмаган товарни сота олмайди.
- Таннарх ва устама очиқ айтилади. Харидор қанча устама тўлаётганини билади.
- Нарх ва муддат аниқ. Шартнома тузилгач, нарх ўзгармайди.
- Товар ҳалол бўлиши керак. Ҳаром нарса муробаҳа билан ҳам сотилмайди.
Ҳаётий мисол
Карим ака дўкони учун 20 млн сўмлик музлатгич-витрина олмоқчи. Банк витринани сотувчидан 20 млн сўмга сотиб олади ва Карим акага 24 млн сўмга, 24 ойга сотади. Карим ака ойига 1 млн сўм тўлайди. Икки ой кечикса ҳам, витринанинг нархи 24 млн сўмлигича қолади.
Бу мисолни “Нақд / насия / кредит” калкуляторида ўз рақамларингиз билан солиштириб кўринг.
Хулоса
- Муробаҳа — пул қарзи эмас, товар савдоси: банк аввал сотиб олади, кейин сотади.
- Банкнинг даромади — олдиндан келишилган савдо фойдаси, фоиз эмас.
- Нарх шартномада бир марта белгиланади ва кейин ошмайди.
- Шартлар бузилса, маҳсулот номи “исломий” бўлса ҳам, мазмунан кредитга айланади.
Ўзингизни текширинг
3 та савол. Жавобдан кейин дарҳол изоҳ чиқади, натижа ҳеч қаерга ёзилмайди.
1.Банк Азизга шундай дейди: «Пулни сизга берамиз, товарни ўзингиз сотувчидан оласиз, кейин устама билан бўлиб тўлайсиз». Дарсга кўра бу ерда нима муаммо?
2.Банк витринани сотувчидан 20 000 000 сўмга сотиб олиб, Карим акага 24 000 000 сўмга сотди. Карим ака шартномада кўрадиган устама қанча?
3.Мадина «исломий» деб аталган маҳсулот шартномасида «ҳар кечиккан ой учун нарх ошади» деган бандни кўрди. Дарсга кўра бу нимани билдиради?
Бугун қилинг
Насия ва кредитнинг жами нархини солиштиринг
Билим амалда мустаҳкамланади: бунга 15 дақиқа кифоя.