Murobaha — foizsiz nasiya savdo
Bank tovarni sotib oladi va oldindan kelishilgan narxda sotadi.
Asosiy 3 fikr
- Murobaha — pul qarzi emas, tovar savdosi: bank tovarni avval o‘zi sotib oladi, keyin sizga sotadi.
- Tannarx va ustama ochiq aytiladi, narx va muddat shartnomada bir marta belgilanadi va keyin oshmaydi.
- Bank tovarga egalik qilmasa yoki kechikish uchun narxni oshirsa, mahsulot amalda kreditga aylanadi.
Uy, mashina yoki uskuna kerak, lekin naqd pul yetmaydi. Oddiy bank krediti foizga asoslangan. Islomiy moliyada buning keng tarqalgan muqobillaridan biri — murobaha, ya’ni tannarx va ustamasi ochiq aytiladigan savdo.
Murobaha nima?
Murobaha — sotuvchi tovarning tannarxini va unga qo‘shiladigan foydasini (ustamasini) xaridorga ochiq aytib sotadigan savdo shartnomasi. Islomiy bank amaliyotida u odatda shunday ishlaydi: mijoz kerakli tovarni aytadi, bank uni sotuvchidan o‘zi sotib oladi, so‘ng mijozga ustama bilan muddatli to‘lovga sotadi.
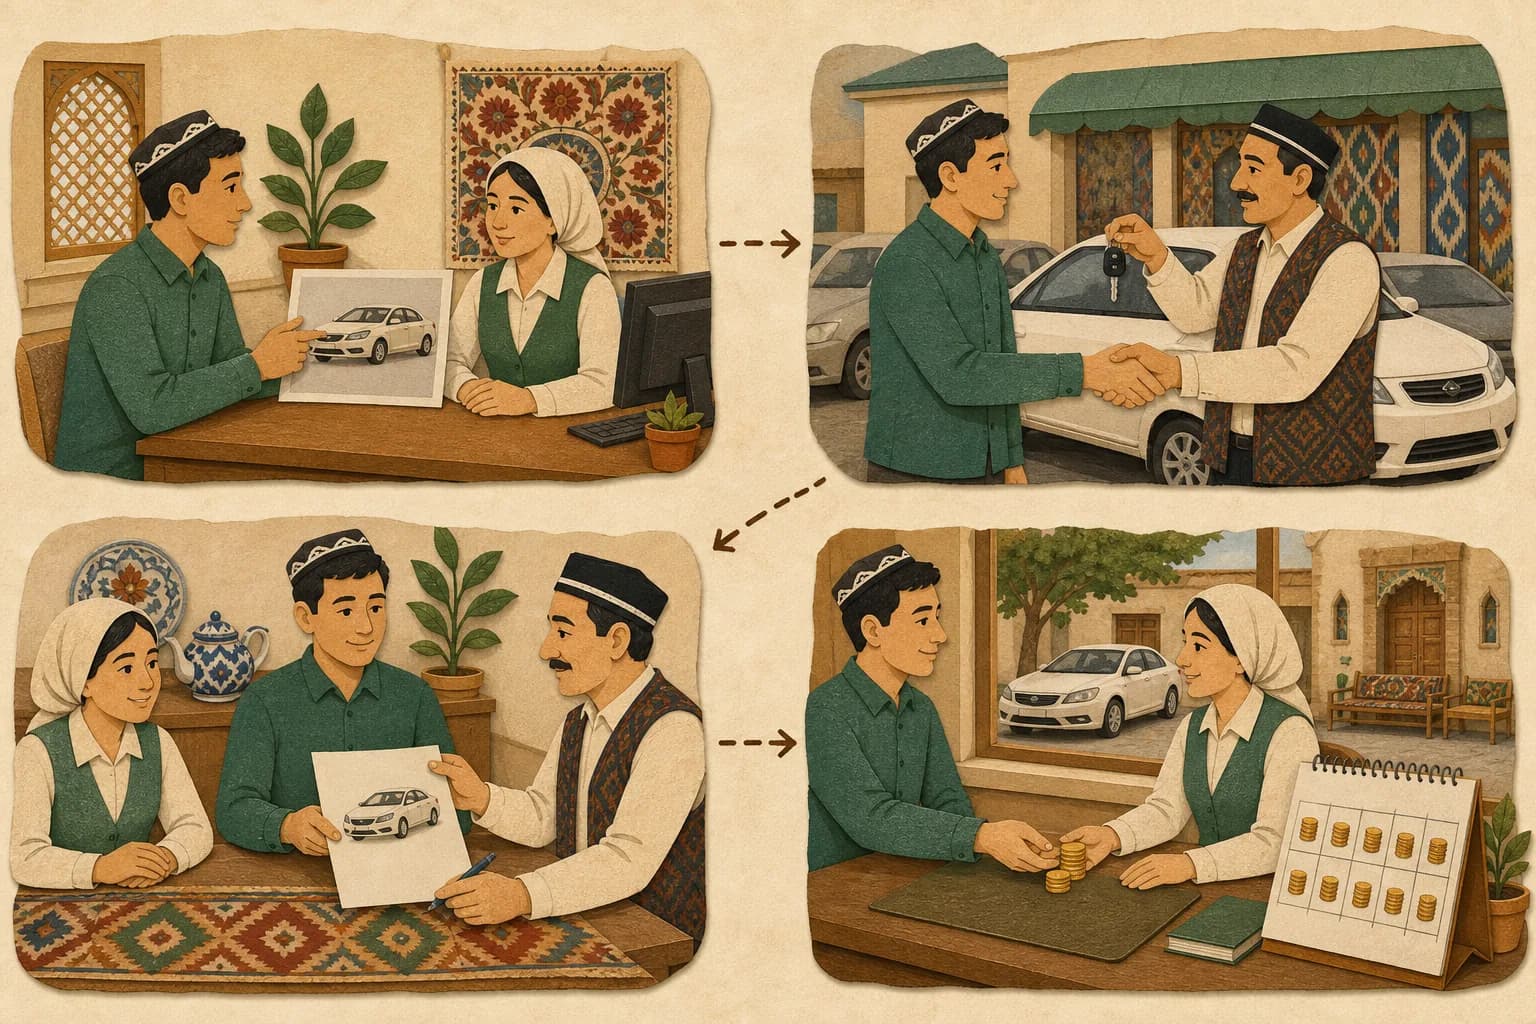
Murobaha qadamlari
- 1Mijoz bankka qaysi tovar kerakligini aytadi
- 2Bank tovarni sotuvchidan o‘zi sotib oladi — tovar bank mulkiga o‘tadi
- 3Bank tovarni mijozga tannarx + ustama bilan sotadi: narx va muddat shartnomada aniq yoziladi
- 4Mijoz kelishilgan narxni bo‘lib-bo‘lib to‘laydi
Kreditdan farqi nimada?
Tashqi ko‘rinishda ikkalasida ham oyma-oy to‘lov bor. Lekin mohiyati boshqa:
| Kredit | Murobaha | |
|---|---|---|
| Nima beriladi | Pul qarzga beriladi | Tovar sotiladi |
| Bankning daromadi | Qarz ustiga qo‘shiladigan foiz | Savdo foydasi (ustama) |
| Narx | Foiz stavkasiga qarab o‘zgarishi mumkin | Shartnomada bir marta belgilanadi |
| Kechiksa | Odatda foiz yoki penya oshadi | Sotilgan narx oshirilmaydi |
Asosiy shartlar
Murobaha to‘g‘ri bo‘lishi uchun quyidagilarga e’tibor beriladi:
- Bank tovarga egalik qiladi. Bank o‘zida bo‘lmagan, hali sotib olinmagan tovarni sota olmaydi.
- Tannarx va ustama ochiq aytiladi. Xaridor qancha ustama to‘layotganini biladi.
- Narx va muddat aniq. Shartnoma tuzilgach, narx o‘zgarmaydi.
- Tovar halol bo‘lishi kerak. Harom narsa murobaha bilan ham sotilmaydi.
Hayotiy misol
Karim aka do‘koni uchun 20 mln so‘mlik muzlatgich-vitrina olmoqchi. Bank vitrinani sotuvchidan 20 mln so‘mga sotib oladi va Karim akaga 24 mln so‘mga, 24 oyga sotadi. Karim aka oyiga 1 mln so‘m to‘laydi. Ikki oy kechiksa ham, vitrinaning narxi 24 mln so‘mligicha qoladi.
Bu misolni “Naqd / nasiya / kredit” kalkulyatorida o‘z raqamlaringiz bilan solishtirib ko‘ring.
Xulosa
- Murobaha — pul qarzi emas, tovar savdosi: bank avval sotib oladi, keyin sotadi.
- Bankning daromadi — oldindan kelishilgan savdo foydasi, foiz emas.
- Narx shartnomada bir marta belgilanadi va keyin oshmaydi.
- Shartlar buzilsa, mahsulot nomi “islomiy” bo‘lsa ham, mazmunan kreditga aylanadi.
O‘zingizni tekshiring
3 ta savol. Javobdan keyin darhol izoh chiqadi, natija hech qayerga yozilmaydi.
1.Bank Azizga shunday deydi: «Pulni sizga beramiz, tovarni o‘zingiz sotuvchidan olasiz, keyin ustama bilan bo‘lib to‘laysiz». Darsga ko‘ra bu yerda nima muammo?
2.Bank vitrinani sotuvchidan 20 000 000 so‘mga sotib olib, Karim akaga 24 000 000 so‘mga sotdi. Karim aka shartnomada ko‘radigan ustama qancha?
3.Madina «islomiy» deb atalgan mahsulot shartnomasida «har kechikkan oy uchun narx oshadi» degan bandni ko‘rdi. Darsga ko‘ra bu nimani bildiradi?
Bugun qiling
Nasiya va kreditning jami narxini solishtiring
Bilim amalda mustahkamlanadi: bunga 15 daqiqa kifoya.