Музораба
Бири сармоя, бири меҳнат билан қатнашадиган шериклик.
Асосий 3 фикр
- Музорабада сармоя эгаси пул беради, музориб эса меҳнати ва тажрибаси билан шу пулни ишлатади.
- Фойда қатъий сумма эмас, келишилган улушда бўлинади ва фақат сармоя тўлиқ қайтгач ҳисобланади.
- Молиявий зарарни сармоя эгаси кўтаради; музориб фақат бепарволик ёки хиёнат бўлса қоплайди.
Бировнинг пули бор, лекин иш юритишга вақти ёки тажрибаси йўқ. Бошқасининг эса тажрибаси бор, пули йўқ. Исломий молияда уларни бирлаштирадиган шартнома — музораба. Бу дарсда у қандай ишлашини ва зарар кимга тушишини кўриб чиқамиз.
Музораба нима?
Музораба — бир томон сармоя (пул) беради, иккинчи томон эса меҳнати ва тажрибаси билан шу пулни ишлатади. Фойда олдиндан келишилган нисбатда бўлинади.
Икки томоннинг номлари:
- Роббул-мол — сармоя эгаси, яъни пул берувчи.
- Музориб — ишни юритувчи, яъни пулни ишлатувчи.
Фойда қандай бўлинади?
Фойда улуш сифатида келишилади: масалан, 60% сармоя эгасига, 40% музорибга. Қатъий сумма белгилаб бўлмайди. “Ҳар ой 3 000 000 сўм берасан” деган шарт музорабани бузади, чунки фойда бўлмаслиги ҳам мумкин.
- 60%Сармоя эгаси
- 40%Музориб
Фойда фақат сармоя тўлиқ қайтгандан кейин ҳисобланади. Яъни аввал сармоя эгасининг пули тикланади, ортиқчаси эса фойда бўлиб, келишилган нисбатда бўлинади.
Зарар кимга тушади?
Бу музорабанинг энг муҳим қоидаси:
- Молиявий зарарни сармоя эгаси кўтаради. У пулини йўқотади.
- Музориб меҳнатини йўқотади. У вақт ва куч сарфлади, лекин эвазига ҳеч нарса олмайди.
Аммо бир истисно бор: агар зарар музорибнинг бепарволиги, хиёнати ёки шартнома шартларини бузиши туфайли бўлса, зарарни музориб қоплайди.
| Фоизли қарз | Музораба | |
|---|---|---|
| Пул берувчининг даромади | Кафолатланган фоиз | Ҳақиқий фойдадан улуш |
| Иш ёмон кетса | Қарздор барибир тўлиқ қайтаради | Зарарни сармоя эгаси кўтаради |
| Ишчи томон | Қарздор | Ишончли вакил (омонатдор) |
| Бепарволик бўлса | Фарқи йўқ, қарз барибир қарз | Музориб зарарни қоплайди |
Музораба қаерда ишлатилади?
- Кичик бизнес: бир киши пул беради, иккинчиси савдо қилади.
- Исломий банклардаги инвеститсия ҳисоблари: айрим исломий банкларда омонатчи сармоя эгаси, банк эса музориб сифатида қаралади. Бундай ҳисобда фойда кафолатланмайди.
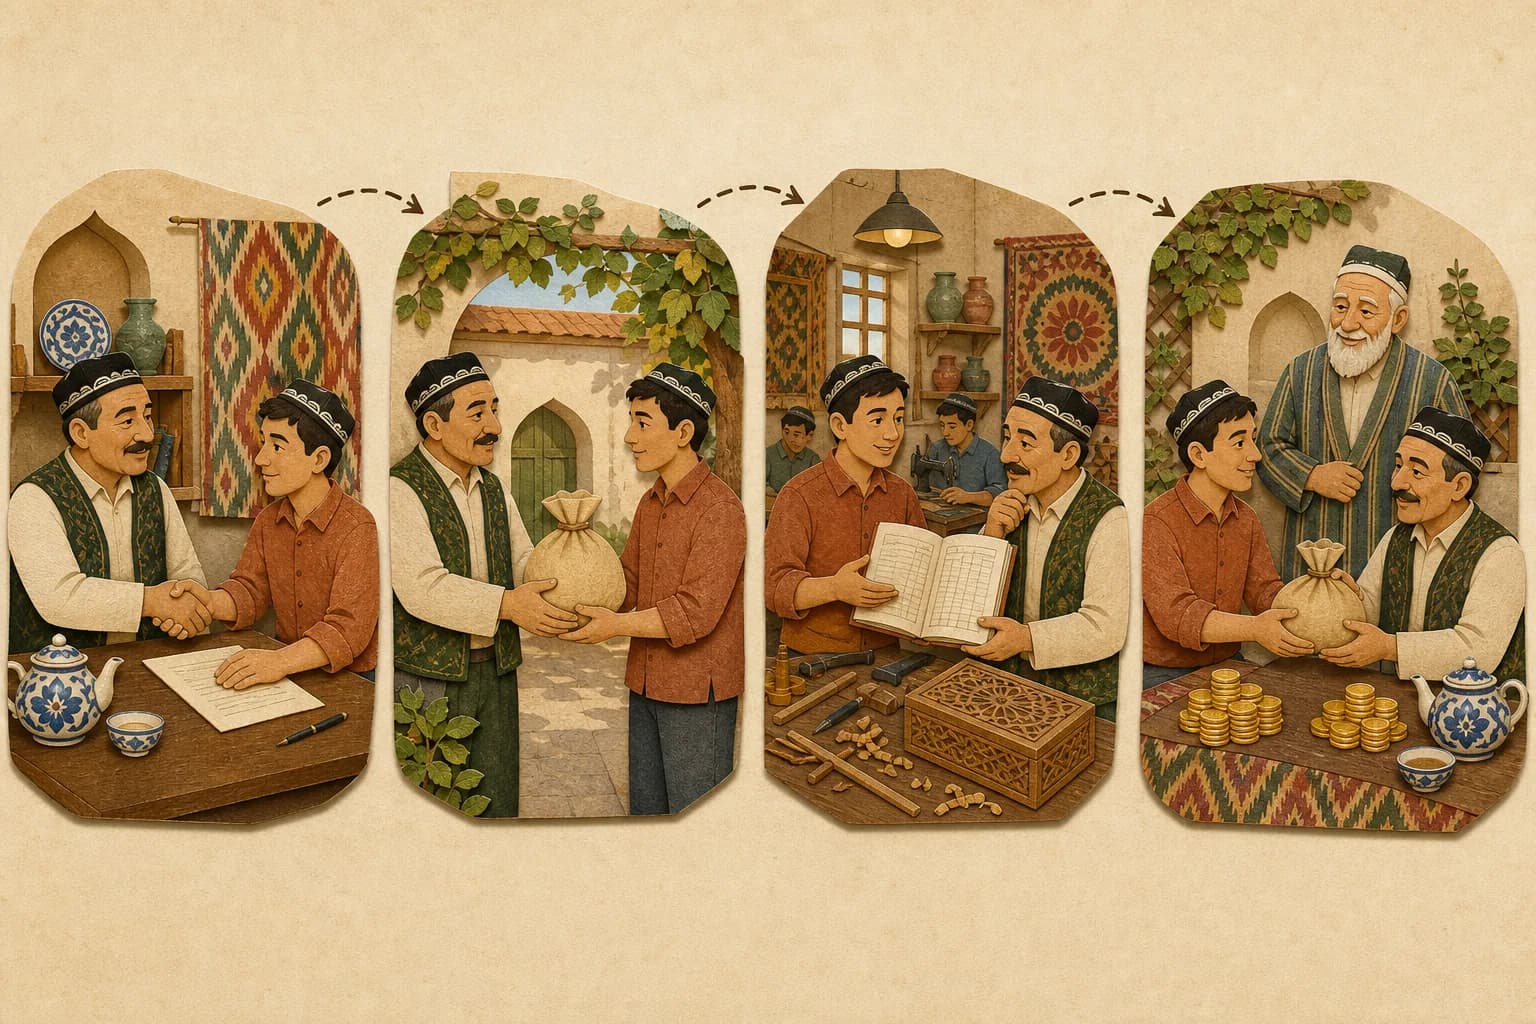
Музораба босқичлари
- 1Томонлар фойда улушини ва иш турини ёзма келишади
- 2Сармоя эгаси пулни музорибга топширади
- 3Музориб ҳалол иш юритади ва ҳисобот беради
- 4Муддат охирида аввал сармоя қайтарилади
- 5Қолган фойда келишилган нисбатда бўлинади
Ҳаётий мисол
Карим ака дўконини кенгайтирмоқчи, лекин ўзи вақт топа олмайди. Унинг таниши Сардор бозорда мева савдосини яхши билади. Карим ака унга 50 000 000 сўм беради, фойдани 60/40 бўлишга келишишади.
Биринчи ҳолат — фойда. Олти ойда савдо 65 000 000 сўмга етади. Аввал Карим аканинг 50 млн сўми қайтарилади. Қолган 15 млн сўм фойда: Карим акага 9 млн, Сардорга 6 млн сўм.
Иккинчи ҳолат — зарар. Бозорда нархлар кескин тушиб, савдо 40 000 000 сўм билан тугайди. 10 млн сўм зарарни Карим ака кўтаради, Сардор эса олти ойлик меҳнатидан ҳеч нарса олмайди.
Учинчи ҳолат — бепарволик. Агар Сардор келишувга зид равишда мевани совутгичсиз сақлаб, чиришига йўл қўйса, бу зарарни ўзи қоплайди.
Хулоса
- Музораба — бир томондан пул, иккинчи томондан меҳнат.
- Фойда келишилган улушда бўлинади, қатъий сумма белгиланмайди.
- Молиявий зарарни сармоя эгаси, меҳнат зарарини музориб кўтаради.
- Музориб фақат бепарволик ёки хиёнат бўлса жавобгар; аниқ ҳолатлар учун имом ёки fatvo.uz дан сўранг.
Ўзингизни текширинг
3 та савол. Жавобдан кейин дарҳол изоҳ чиқади, натижа ҳеч қаерга ёзилмайди.
1.Сардор келишувга зид равишда мевани совутгичсиз сақлади ва мева чириб кетди. Бу зарарни ким қоплайди?
2.Музориб сармоя эгасига: «Нима бўлса ҳам, пулингизни тўлиқ қайтараман» деб кафолат бермоқчи. Дарсга кўра бу шарт нима қилади?
3.Мадина Азизга музораба асосида 20 000 000 сўм берди, фойдани 50/50 бўлишга келишди. Муддат охирида жами 26 000 000 сўм бўлди. Мадина жами қанча олади?
Бугун қилинг
Музорабада ким нима олишини ҳисоблаб кўринг
Билим амалда мустаҳкамланади: бунга 15 дақиқа кифоя.